últimos vídeos
EUA-Tarifas: impacto Brasil
O recente anúncio de novas tarifas dos Estados Unidos sobre produtos brasileiros tem gerado debates intensos sobre seus efeitos na economia do país. As tarifas, previstas para entrar em vigor em breve, são uma resposta a disputas comerciais e políticas entre os dois países. Elas podem alterar significativamente o fluxo de comércio bilateral, que é essencial para o Brasil, já que os EUA são um dos principais destinos de suas exportações.Os Estados Unidos importam uma variedade de bens brasileiros, incluindo commodities como soja, carne bovina, café e minério de ferro, além de produtos manufaturados como aço e peças de aviação. Essas tarifas podem aumentar os custos desses produtos no mercado americano, reduzindo sua competitividade. Por exemplo, o agronegócio, que responde por uma fatia considerável das exportações brasileiras, pode enfrentar perdas significativas se os compradores americanos optarem por fornecedores de outros países. A soja, um dos carros-chefe do setor, está particularmente vulnerável, dado que os EUA são um mercado-chave.A indústria também sentirá o impacto. Empresas que dependem de exportações para os EUA, como as do setor siderúrgico e de aviação, podem ver seus lucros diminuírem devido aos custos adicionais impostos pelas tarifas. Isso pode levar a cortes de produção ou até demissões, afetando a economia em um momento em que o Brasil busca estabilidade. Além disso, a desvalorização do real frente ao dólar, que já é uma tendência em momentos de incerteza, pode se intensificar, encarecendo importações e pressionando a inflação.Por outro lado, há quem veja oportunidades nesse cenário. As tarifas podem incentivar o Brasil a diversificar seus parceiros comerciais, fortalecendo laços com mercados como a China, a União Europeia e países da América Latina. Essa mudança, embora desafiadora, poderia reduzir a dependência brasileira do mercado americano a longo prazo. Internamente, o aumento da oferta de produtos que seriam exportados pode estabilizar preços no mercado doméstico, beneficiando consumidores.O governo brasileiro já indicou que está avaliando medidas para mitigar os efeitos das tarifas. Entre as possibilidades estão negociações diplomáticas para tentar reverter ou suavizar a decisão americana e a busca por acordos com outros blocos econômicos. Há também a chance de retaliar com tarifas sobre produtos americanos, embora isso possa escalar as tensões comerciais.A situação é vista como um teste para a resiliência da economia brasileira. Especialistas apontam que os próximos meses serão cruciais para entender o real impacto dessas tarifas e como o Brasil vai se posicionar no tabuleiro do comércio global. Enquanto a contagem regressiva para a implementação continua, o país se prepara para um período de adaptação e incertezas.
Título: Brasil: Rumo Incerto?
O Brasil, sob o governo de Luiz Inácio Lula da Silva, enfrenta desafios significativos em sua trajetória política e econômica. Recentemente, surgiram preocupações sobre a direção que o país está tomando, com alguns analistas traçando paralelos com a crise vivida pela Venezuela. Além disso, as relações com os Estados Unidos parecem estar tensas, e o mercado de criptomoedas, especialmente o Bitcoin, passa por transformações que levantam questionamentos sobre seu futuro.A economia brasileira tem sido objeto de escrutínio, com críticos apontando para políticas fiscais expansionistas que poderiam levar a uma situação semelhante à da Venezuela. Recentemente, o governo Lula anunciou planos para aumentar o salário mínimo e expandir programas sociais, o que, segundo economistas, pode pressionar as contas públicas. A dívida pública brasileira já ultrapassa 80% do PIB, e há temores de que um descontrole fiscal possa levar a uma crise similar à venezuelana, onde a hiperinflação e a escassez de produtos básicos devastaram a economia. A inflação, embora controlada, é uma preocupação constante, e a dependência de commodities expõe o país a volatilidades do mercado internacional.As relações entre o Brasil e os Estados Unidos têm sido marcadas por divergências em temas como meio ambiente, comércio e política externa. Um ponto de contenção é a política ambiental. O governo brasileiro tem sido criticado por não fazer o suficiente para combater o desmatamento na Amazônia, o que vai contra os esforços globais de combate às mudanças climáticas, uma prioridade para a administração americana. Além disso, divergências sobre a guerra na Ucrânia e a relação com a China também contribuem para o clima de desconfiança mútua. Isso tem gerado atritos e pode impactar acordos comerciais e investimentos estrangeiros no país.O Bitcoin, que já foi visto como uma reserva de valor e uma alternativa ao sistema financeiro tradicional, enfrenta novos desafios. No Brasil, a Receita Federal tem intensificado a regulamentação sobre criptomoedas, exigindo que exchanges reportem transações acima de determinados valores. Isso tem gerado debates sobre privacidade e liberdade financeira. Globalmente, a volatilidade do Bitcoin e a concorrência de outras criptomoedas, como Ethereum e stablecoins, questionam seu status como 'ouro digital'.Em suma, o Brasil navega por águas turbulentas, com desafios internos e externos que exigem atenção e ação cuidadosa. As comparações com a Venezuela servem como um lembrete dos riscos de políticas econômicas mal geridas, enquanto as tensões com os EUA destacam a importância da diplomacia. No mundo das criptomoedas, o Bitcoin continua a ser um tema de debate, com seu papel e valor em constante evolução.
Lopez Aposta no Petróleo
Marcelo Lopez, um nome que ressoa com autoridade no mundo do petróleo, está mais uma vez no centro das atenções. Conhecido por suas jogadas estratégicas e visão aguçada do mercado, Lopez acaba de fazer uma nova aposta que promete agitar o setor. Em um momento em que a indústria do petróleo enfrenta ventos contrários, com preços oscilantes e uma crescente pressão por fontes de energia mais limpas, Lopez vê uma oportunidade onde outros veem incerteza.Sua mais recente empreitada envolve um investimento significativo em uma região até então pouco explorada, rica em recursos naturais mas desafiadora em termos de infraestrutura e estabilidade política. Lopez acredita que, com a tecnologia certa e uma abordagem inovadora, essa área pode se tornar um novo epicentro para a produção de petróleo, rivalizando com os gigantes tradicionais do setor.Mas não é apenas a geografia que torna essa aposta notável. Lopez também está investindo pesadamente em métodos de extração mais sustentáveis, buscando minimizar o impacto ambiental e alinhar-se com as crescentes demandas por práticas mais verdes. Ele está apostando que a indústria do petróleo pode coexistir com a transição para energias renováveis, desde que haja uma evolução nas técnicas e na mentalidade.Os críticos, no entanto, não estão convencidos. Eles apontam para os riscos inerentes a tal empreendimento, desde a volatilidade dos preços do petróleo até os desafios logísticos e políticos da região em questão. Além disso, há a questão do timing: com o mundo cada vez mais voltado para alternativas energéticas, será que o petróleo ainda tem um papel a desempenhar no futuro?Lopez, por sua vez, permanece confiante. Ele argumenta que, embora a transição para energias renováveis seja inevitável, o petróleo continuará a ser uma parte crucial do mix energético global por décadas. Sua aposta, portanto, não é apenas um jogo de curto prazo, mas uma visão de longo prazo para uma indústria em transformação.O impacto dessa jogada será sentido não apenas no mercado de petróleo, mas também na economia global. Se Lopez estiver certo, poderemos ver uma redistribuição do poder no setor, com novos players emergindo e velhos paradigmas sendo desafiados. Se ele estiver errado, poderá ser um revés custoso, não apenas para ele, mas para toda a indústria.À medida que o mundo observa, uma coisa é certa: Marcelo Lopez mais uma vez provou que não tem medo de arriscar, e sua nova aposta no petróleo é um lembrete de que, mesmo em tempos de mudança, há sempre espaço para inovação e audácia.
Fed, Bitcoin e o Futuro
O futuro de um país pode ser moldado por decisões cruciais que afetam sua economia, política e sociedade. Uma dessas decisões envolve a auditoria do Federal Reserve (Fed), o banco central dos Estados Unidos, e a adoção do Bitcoin pelo JP Morgan, uma das maiores instituições financeiras do mundo. Esses temas têm gerado debates acalorados e especulações sobre suas implicações para o futuro. Neste artigo, exploramos esses assuntos com base em informações atuais e confiáveis.A Importância da Decisão para o Futuro do PaísDecisões tomadas por instituições como o Fed têm um impacto profundo na economia global, influenciando taxas de juros, inflação e crescimento econômico. Recentemente, tem havido um movimento crescente nos Estados Unidos para auditar o Fed, uma medida que poderia trazer mais transparência às suas operações. A auditoria é vista por alguns como uma forma de garantir que a instituição esteja agindo no melhor interesse do público, enquanto outros temem que isso possa comprometer sua independência e eficácia. A discussão não é nova, mas ganhou força nos últimos anos, especialmente com a crescente desconfiança em instituições financeiras após crises econômicas. Se aprovada, essa medida poderia alterar significativamente a forma como a política monetária é conduzida, afetando não apenas os Estados Unidos, mas também economias ao redor do mundo.Fed Será Auditado?A possibilidade de auditar o Fed tem sido um tema controverso. Proponentes argumentam que a auditoria é necessária para garantir a transparência e a responsabilidade da instituição, especialmente dado seu papel crucial na economia. Eles acreditam que uma auditoria poderia revelar práticas questionáveis e ajudar a restaurar a confiança do público no sistema financeiro. Por outro lado, críticos temem que isso possa levar a uma politização da política monetária, comprometendo a capacidade do Fed de tomar decisões independentes e imparciais. Além disso, há preocupações de que a auditoria possa minar a confiança nos mercados financeiros, levando a instabilidade econômica. Até o momento, não há uma decisão definitiva, mas o debate continua a ganhar destaque em um ambiente político polarizado.Bitcoin Adotado pelo JP MorganOutro desenvolvimento significativo é a crescente adoção do Bitcoin por instituições financeiras tradicionais, como o JP Morgan. Historicamente, o banco foi cauteloso em relação às criptomoedas, mas mudou sua postura, reconhecendo o potencial do Bitcoin como uma classe de ativos emergente. Em 2025, o banco divulgou uma previsão otimista para o preço do Bitcoin, sugerindo que a criptomoeda poderia ter um desempenho superior ao do ouro no futuro próximo. Essa mudança reflete uma tendência mais ampla de aceitação institucional das criptomoedas, à medida que mais investidores buscam diversificar seus portfólios com ativos digitais. A adoção do Bitcoin pelo JP Morgan não apenas legitima a criptomoeda, mas também sinaliza uma possível integração mais profunda no sistema financeiro global.ConclusãoOs temas discutidos — a auditoria do Fed e a adoção do Bitcoin pelo JP Morgan — são de extrema importância para o futuro do país e da economia global. A decisão sobre a auditoria do Fed poderia redefinir a relação entre o governo e o banco central, com implicações de longo alcance para a política monetária e a estabilidade financeira. Enquanto isso, a adoção do Bitcoin por uma instituição como o JP Morgan destaca a crescente aceitação das criptomoedas e seu potencial para remodelar o sistema financeiro. À medida que esses desenvolvimentos se desdobram, será crucial monitorar suas implicações e preparar-se para um futuro que pode ser radicalmente diferente do presente.

Tarifas de Trump e Bitcoin
A escalada de tensões comerciais iniciada pelos novos aranceles norte-americanos ameaça transformar uma disputa econômica num impasse diplomático de grandes proporções. Desde 1.º de agosto, Washington aplica sobretaxas que partem de 15 % sobre países com forte déficit comercial até picos de 50 % para nações consideradas “infratoras reincidentes”. A medida alcança 94 países e já repercute nas cotações de commodities e nas cadeias globais de suprimentos.No caso brasileiro, o impacto é duplo. Além de uma tarifa média de 50 % que atinge cerca de 36 % das exportações, produtos estratégicos como aço, celulose e carnes perderam competitividade praticamente da noite para o dia. Estimativas preliminares apontam para uma queda imediata de US$ 3 bi na balança comercial do segundo semestre, enquanto Brasília avalia recorrer à OMC e renegociar cotas bilaterais.Empresas de setores intensivos em insumos importados já projetam repasses de custos ao consumidor interno. Economistas alertam que, se nada mudar até meados de setembro, o real pode sofrer pressão adicional, elevando a inflação e exigindo resposta do Banco Central.Paralelamente ao tarifaço, o Departamento do Tesouro dos EUA sancionou o ministro do STF Alexandre de Moraes sob a Lei Magnitsky. A lista SDN congela ativos em jurisdição norte-americana e proíbe transações de cidadãos dos EUA com o magistrado, incluindo familiares e empresas em que ele detenha participação.Especialistas em criptoativos observam que, em episódios semelhantes, indivíduos sancionados recorrem a ativos digitais para movimentar recursos fora do sistema bancário tradicional. O nome de Moraes vem sendo associado a uma “migração forçada” para Bitcoin, já que exchanges sediadas nos EUA estão legalmente impedidas de atendê-lo. Na prática, isso impulsiona plataformas descentralizadas e aumenta o debate sobre a capacidade das criptomoedas de neutralizar embargos.O crescimento da adoção de Bitcoin no Brasil dá suporte a essa hipótese: volume diário negociado em reais subiu 27 % desde abril, refletindo tanto a busca por proteção cambial quanto a expectativa de que grandes atores políticos passem a usar a rede. Analistas veem no movimento uma “prova de estresse” para a regulação nacional, que aguarda votação de mudanças tributárias sobre criptoativos ainda neste semestre.Diplomatas avaliam que a combinação de tarifas amplas e sanções individuais cria um cenário volátil, pois coloca em xeque acordos multilaterais e a cooperação em áreas sensíveis como defesa cibernética e meio ambiente. Caso a Casa Branca não reveja a sobretaxa antes do G20 de novembro, governos afetados podem reagir com contramedidas — inclusive aceitando criptomoedas em transações de Estado a Estado, algo impensável poucos anos atrás. Enquanto isso, investidores carregam posições defensivas, à espera de novos capítulos dessa crise que já mistura política comercial, justiça internacional e finanças digitais.

Brasil no limite?
Com inflação persistente, juros recordes de 15 % e novas tarifas de 50 % impostas pelos Estados Unidos a produtos nacionais, o Brasil entra no segundo semestre de 2025 sob intensa pressão econômica e política. A combinação de endividamento crescente, tensão institucional e retrocessos ambientais reabre a pergunta: o futuro do país está em risco?1. Economia no fio da navalhaO Produto Interno Bruto avançou 1,4 % no primeiro trimestre, mas as projeções de crescimento caíram para 2,3 % no ano. O déficit fiscal estimado em R$ 104 bilhões eleva a dívida para 76,1 % do PIB, enquanto o Banco Central mantém o aperto monetário para domar uma inflação de 5,5 % — quase o dobro da meta de 3 %. O resultado é crédito mais caro, consumo estagnado e alerta de recessão técnica até o primeiro trimestre de 2026.2. Tensões políticasA ordem de prisão domiciliar contra o ex-presidente Jair Bolsonaro aprofundou a polarização: 53 % dos brasileiros apoiam a medida e 47 % a consideram abusiva. Analistas preveem uma disputa presidencial de 2026 ainda mais acirrada, com Lula buscando a reeleição e a direita à procura de nova liderança.3. Crise de confiança institucionalPesquisa nacional de julho mostra que apenas 18 % da população avaliam positivamente o Congresso, enquanto a confiança no Supremo Tribunal Federal também despencou. Esse déficit de credibilidade limita a capacidade de aprovar reformas fiscais urgentes e aprofunda a sensação de paralisia governamental.4. Meio ambiente em alertaApós um breve alívio em 2023-24, as queimadas na Amazônia voltaram a níveis não vistos em duas décadas: mais de 11 mil focos de incêndio só em julho. O desmatamento cresceu 33 % em comparação ao mesmo mês do ano anterior, impulsionado por cortes orçamentários na fiscalização. A degradação ameaça acordos comerciais e intensifica pressões climáticas internas — enchentes recordes no Sul e estiagens prolongadas no Centro-Oeste.5. Energia sob riscoO órgão regulador Aneel encara o maior corte de verba de sua história; sem recomposição, passará a operar apenas até as 14 h e já suspendeu inspeções preventivas. A fragilidade regulatória aumenta o risco de falhas em geração e transmissão justamente quando o país depende de hidrelétricas sujeitas à variabilidade climática.6. Projeções e caminhos- Cenário otimista: aprovação de uma reforma fiscal mínima, injeção de crédito direcionado ao setor produtivo e retomada do programa de transição energética poderiam sustentar crescimento de 2 %-3 % em 2026.- Cenário base: manutenção do atual impasse político, com juros elevados até meados de 2026, PIB próximo de 1 % e lenta recuperação do emprego formal.- Cenário pessimista: escalada tarifária internacional, colapso regulatório no setor elétrico e agravamento da crise de confiança levariam o país a retração econômica e novos protestos de massa já no próximo ano.ConclusãoO Brasil não chegou a um ponto de não retorno, mas enfrenta um “teste de estresse” simultâneo em frentes econômica, política, social e ambiental. Sem coordenação entre poderes, responsabilidade fiscal realista e proteção efetiva da Amazônia, o limite pode ser ultrapassado. O futuro imediato exige pactos claros, reformas pragmáticas e compromisso inequívoco com a sustentabilidade — só assim o país poderá transformar risco em oportunidade.

Tesouros ocultos 2025
Depois de um 2024 marcado pela escalada das “gigantes da IA”, 2025 começou com índices renovando recordes ao mesmo tempo em que a expectativa de cortes nos juros dos EUA ganha força – alguns agentes de mercado projetam o primeiro movimento já em setembro, criando um cenário de rotação para setores sensíveis a taxas mais baixas. Mesmo com valuations esticados nas blue chips, persistem bolsões de preço atraente para quem mira o longo prazo.1. TSMC (TSM): a espinha dorsal dos chipsEmbora Nvidia e outras estrelas de IA negociem a múltiplos elevados, a maior foundry do mundo segue precificada a desconto em relação aos pares, mesmo sendo crítica para todo o ecossistema de semicondutores avançados. Analistas destacam que a receita deve acelerar com novos contratos de 2 nm, enquanto o múltiplo P/L permanece abaixo da média histórica do setor.2. Pequenas e médias ligadas à infraestrutura de IAO entusiasmo por big tech ofuscou empresas menores que constroem data centers, implantam redes de fibra e produzem componentes ópticos. Companhias como Sterling Infrastructure, Lumentum Holdings e Argan exibem balanços robustos, margens em expansão e valuations que ainda refletem o fraco desempenho do índice Russell 2000 em 2024. Muitos gestores veem aqui o maior potencial de reprecificação quando o fluxo migra de mega-caps para small caps.3. Hidrogênio verde: Thyssenkrupp Nucera na linha de frenteO mercado global de hidrogênio pode alcançar US$ 500 bi em receitas já em 2025, impulsionado por metas climáticas nos EUA e na Europa. Fabricante de eletrólisadores, a alemã Thyssenkrupp Nucera surpreendeu com vendas 30 % maiores e alta de 14 % nas ações após resultados, mostrando resiliência mesmo diante de incertezas regulatórias.4. Sabesp (SBSP3): saneamento com gatilhos de privatizaçãoUm ano após a desestatização, a companhia paulista avançou 26 % na B3, amparada por backlog de R$ 35 bi para universalizar serviços até 2029 e política de dividendos mais agressiva. O setor de saneamento ainda apresenta penetração inferior à média da OCDE, oferecendo crescimento previsível e protegido da volatilidade cambial.5. Saúde digital: Hinge Health (HNGE) aceleraO IPO de maio valorizou 52 % até agosto, mas o múltiplo de 7,5 × receita segue modesto frente a pares de software médico. A receita saltou 55 % a/a no 2T 2025 graças ao modelo de fisioterapia por IA e à expansão para mais de 2,300 clientes corporativos. A digitalização da saúde, com mercado de terapêutica digital projetado em US$ 18 bi até 2030, sustenta horizonte de crescimento.ConclusãoEm 2025 o debate não é “comprar ou não ações”, mas onde encontrar valor quando os holofotes estão em outro lugar. Fundos de IA, saneamento básico brasileiro, infraestrutura para data centers, hidrogênio verde e saúde digital formam um quinteto capaz de equilibrar crescimento estrutural com preços ainda atrativos. Para o investidor de longo prazo, esses tesouros ocultos podem ser o antídoto contra um mercado cada vez mais concentrado em poucos nomes líderes.

Trump e o tarifaço no Brasil
O governo dos Estados Unidos impôs neste início de agosto uma tarifa-base de 10 % sobre todas as importações e penalidades adicionais de 40 % contra o Brasil, elevando o tributo efetivo para 50 %. A medida resulta da nova ordem executiva norte-americana que aplica tarifas “recíprocas” a países considerados concorrentes injustos. Economistas alertam que o choque tarifário tende a agravar pressões inflacionárias globais e encarecer insumos industriais.Exportações em risco, mas menores que há uma décadaApesar de o Brasil ter diversificado parceiros, os EUA ainda absorveram cerca de US$ 35 bilhões em produtos brasileiros em 2024. Itens como aço, celulose, calçados e carne bovina agora entram no mercado norte-americano com metade do valor retido em impostos, o que pode reduzir margens ou provocar desvios de carga para a Ásia.Impacto direto nos mercados financeirosDesde os anúncios preliminares, o real oscilou perto de R$ 5,50 por dólar e o Ibovespa recuou 2,8 % em dois dias, com quedas acentuadas em siderurgia e papel-celulose. Já empresas voltadas ao consumo interno e exportadoras para a China mostraram relativa resiliência, sugerindo rotação setorial entre investidores.O que fazer com seus investimentos?- Proteção cambial: dolarizar parte da carteira ou usar fundos atrelados a moeda forte reduz o risco de desvalorização do real.- Renda fixa indexada à inflação: caso o repasse de custos eleve os preços, papéis atrelados ao IPCA ganham atratividade.- Ações voltadas ao mercado interno: varejo alimentar, energia e saneamento tendem a sentir menos o choque tarifário norte-americano.- Commodities defensivas: produtores de soja e minério podem redirecionar vendas para a Ásia, compensando parte da perda nos EUA.Resposta de BrasíliaO Ministério da Fazenda avalia contestar as tarifas na OMC, mas, no curto prazo, busca acordos setoriais para mitigar o impacto no aço e na proteína animal. Paralelamente, o Banco Central sinalizou que pode intervir no câmbio para conter volatilidade excessiva, reforçando linhas de swap cambial.Cenário de médio prazoAnalistas projetam que, mesmo com o golpe inicial, o PIB brasileiro de 2025 ainda pode crescer perto de 1,8 %, sustentado pelo consumo doméstico e pelo agronegócio. Contudo, a incerteza comercial adiciona prêmio de risco: títulos soberanos brasileiros em dólares já pagam cerca de 25 pontos-base a mais desde o decreto.ConclusãoO tarifaço de Trump não afunda o Brasil de imediato, mas obriga empresas e investidores a reverem cadeias de valor, custos de capital e estratégias de diversificação. Quem ajustar portfólio e gestão de riscos agora estará melhor posicionado para um cenário de comércio mundial mais fragmentado.

A Dívida real é bem maior
Os números que abrem telejornais e relatórios oficiais contam apenas parte da história. Eles mostram a dívida “visível” — normalmente a do governo geral —, mas deixam na sombra obrigações que, quando somadas, ampliam de forma significativa a conta a ser paga pelos contribuintes ao longo dos próximos anos.O primeiro ponto cego é metodológico. O indicador mais citado, a dívida bruta do governo, não inclui tudo o que o setor público deve. Ficam de fora garantias concedidas a empresas e bancos, compromissos de parcerias público-privadas (PPPs) lançados fora do balanço e passivos que só “aparecem” quando o risco se materializa. Em períodos de juros altos ou desaceleração, esses riscos saem do rodapé para o cabeçalho — com impacto direto sobre o caixa.O segundo ponto é institucional: grande parte do que o Estado controla não está no recorte “governo geral”. Empresas estatais e o próprio banco central formam, com União, estados e municípios, um setor público mais amplo. Quando uma estatal precisa de capitalização, quando distribui menos dividendos ou quando um banco central acumula perdas com a política monetária, a fatura acaba, de um jeito ou de outro, no contribuinte. Ignorar essas interligações é subestimar o tamanho real da dívida.No Brasil, a fotografia oficial mais recente aponta uma dívida bruta elevada em relação ao PIB e um déficit nominal persistente. Mas o filme é mais longo. O estoque de precatórios — dívidas judiciais — passa por nova regra de pagamento que limita desembolsos anuais e pode empurrar saldos para frente, aumentando o passivo implícito de estados e municípios. Além disso, as dívidas regionais seguem sendo renegociadas, com alongamentos e reduções de juros que aliviam o curto prazo, mas carregam efeitos no horizonte.Há ainda o capítulo dos bancos centrais. Depois de anos de expansão de balanços e, mais recentemente, de alta de juros, várias autoridades monetárias registraram perdas contábeis expressivas ou passaram a transferir menos recursos ao Tesouro. Essas oscilações não entram na métrica “primária”, mas afetam necessidades de financiamento e, portanto, a trajetória da dívida pública ao longo do tempo. No Brasil, o resultado do banco central — lucro ou prejuízo — também transita para o Tesouro, amplificando essa ponte fiscal-monetária.As estatais merecem atenção especial. Mesmo quando lucrativas no agregado, elas carregam dívidas relevantes e, em casos específicos, exigem aportes, subsídios implícitos ou equalizações de juros. Uma piora de resultados setoriais (por exemplo, em infraestrutura) ou decisões de política pública podem transformar rapidamente um risco potencial em obrigação efetiva — e, portanto, em dívida “de todos”.O quadro internacional confirma a tese de que a dívida é maior do que parece. Na China, a reestruturação das dívidas “ocultas” de veículos de financiamento locais (LGFVs) está em curso e os valores estimados variam muito acima do que aparece nas estatísticas tradicionais. Em economias avançadas, a conta de indenizações ou de juros sobre reservas bancárias também está reconfigurando a fronteira entre política monetária e fiscal — um lembrete de que a dívida “fora do radar” existe em diferentes formatos.O que fazer? Transparência plena e métricas melhores. Publicar, de forma regular, um balanço patrimonial do setor público que consolide governo, estatais e banco central. Divulgar, com granularidade, estoques e cronogramas de precatórios, garantias concedidas, obrigações de PPPs e exposições de estatais. Explicitar os fluxos entre banco central e Tesouro. E incorporar cenários de estresse que mostrem quanto dessas contingências pode virar dívida de fato em diferentes choques.Conclusão: a dívida “oficial” é apenas o piso. Entre passivos contingentes, regras que empurram pagamentos para o futuro, perdas/quase-fiscais e interdependências dentro do setor público, o tamanho econômico da dívida é maior do que o divulgado nos indicadores de rotina. Só com métricas completas, disciplina fiscal e comunicação honesta será possível reduzir o risco de surpresas — e, principalmente, o custo para a sociedade.

Dólar tende a cair no Brasil
A perspectiva de cortes de juros pelo Federal Reserve (Fed) volta a colocar o câmbio no centro do radar no Brasil. Com a autoridade monetária dos EUA sinalizando espaço para iniciar a flexibilização da política monetária ainda em setembro e a inflação americana perto de 2,7% ao ano, o prêmio pago pelo dólar tende a diminuir. Em paralelo, o Banco Central do Brasil (BCB) mantém a Selic em patamar elevado, o que preserva a atratividade do real em operações de “carry trade”. O resultado provável dessa combinação é um dólar mais fraco frente ao real, ainda que o movimento possa ser irregular.Por que cortes do Fed favorecem o realQuando o Fed reduz juros, cai o rendimento dos ativos em dólar e, portanto, a remuneração de aplicações de curtíssimo prazo nos EUA. Isso diminui o apelo do “cash” em dólar e amplia a busca por retornos em mercados com juros reais elevados — caso do Brasil, onde a taxa básica permanece em dois dígitos. A diferença de juros (diferencial Brasil–EUA) continua ampla mesmo com cortes graduais do Fed, sustentando entradas líquidas de capital e aliviando a pressão sobre o câmbio.Além disso, a probabilidade de corte já aumentou à medida que a inflação americana estabilizou perto de 2,7% a/a e alguns indicadores de atividade e emprego perderam fôlego. Com isso, os futuros de Fed funds passaram a embutir chance elevada de redução na reunião de setembro, reforçando a depreciação estrutural do dólar no curto prazo.Fatores domésticos que reforçam a queda do dólar- Juro alto por mais tempo: O Copom interrompeu o ciclo de alta após sete elevações consecutivas, mas manteve a Selic em nível restritivo e indicou pausa “prolongada”. Em termos reais, o Brasil segue oferecendo um dos maiores prêmios do mundo, o que ancora o real.- Contas externas robustas: O saldo comercial segue positivo em 2025, com superávit acumulado relevante no ano. Esse colchão externo ajuda a suprir demanda por moeda estrangeira vinda de importadores e investidores.- Gestão ativa do câmbio: O BCB segue utilizando instrumentos como leilões e rolagens de swaps cambiais e, mais recentemente, expandiu acordos para reforçar a liquidez em momentos de estresse. Essa atuação tende a reduzir a volatilidade e desencorajar movimentos especulativos contra o real.O que pode atrapalhar- Risco de frustração com o Fed: Se a comunicação do Fed for mais cautelosa ou se dados de inflação voltarem a acelerar, o dólar pode ganhar força no curto prazo.- Incertezas globais (tarifas/comércio): Ruídos sobre comércio internacional e tarifas ampliam o prêmio de risco e podem reduzir o apetite por emergentes.- Risco fiscal doméstico: Sinais de deterioração das contas públicas no Brasil encarecem o CDS, elevam os juros longos e podem provocar saída de capital — pressionando o câmbio.- Crescimento mais fraco: Sinais de desaceleração mais forte da atividade local tendem a reduzir o diferencial de crescimento e podem limitar o fluxo de portfólio.Cenários prováveis (próximos 3–6 meses)- Base (maior probabilidade): Fed inicia ciclo com corte moderado; Copom mantém Selic alta por mais tempo. O real segue em tendência de apreciação gradual, com pregões voláteis e ajustes técnicos.- Altista para o real: Inflação nos EUA desacelera mais rápido; curva americana cede; commodities sustentam termos de troca do Brasil. Dólar recua mais frente ao real.- Baixista para o real: Fed adia cortes e/ou fiscal brasileiro piora. Juros longos sobem, melhora do real perde fôlego e o câmbio devolve parte dos ganhos.O que monitorar- Discurso do Fed (especialmente em Jackson Hole e nas coletivas pós-reunião).- Leituras de CPI/PPI nos EUA e payrolls.- Sinalizações do Copom em atas/comunicados e projeções de inflação (IPCA).- Saldo comercial e fluxo cambial semanal no Brasil.- Notícias sobre políticas comerciais globais e preços de commodities-chave.Conclusão:Se o Fed realmente iniciar os cortes e o Brasil sustentar disciplina monetária e mínima previsibilidade fiscal, o viés para o dólar/real segue de queda adicional — com zigue-zagues no caminho, mas fundamentos favoráveis ao real.

Drex em 2026: proteja-se já
O Banco Central do Brasil prepara a chegada do Drex — a versão digital do real — com lançamento previsto para 2026, em um formato inicial mais restrito e orientado à infraestrutura do sistema financeiro. Na prática, a primeira fase não colocará “uma nova moeda” diretamente no bolso do cidadão, mas sim uma camada tecnológica para tornar mais eficiente o uso de garantias em operações de crédito, reduzindo riscos e custos para bancos e, por consequência, para consumidores.A ambição original de uma rede baseada em blockchain e tokenização ampla foi adiada para um horizonte posterior, quando a maturidade tecnológica e os requisitos de privacidade estiverem plenamente atendidos.O que muda na largadaNa estreia, o Drex funcionará nos bastidores: a prioridade é integrar e reconciliar informações sobre garantias (como quando um mesmo ativo é usado em operações diferentes em instituições distintas). Isso tende a acelerar concessões de crédito, dar transparência à cadeia de garantias e diminuir fraudes. Para o usuário final, a experiência cotidiana permanece essencialmente a mesma: operações seguirão ocorrendo por meio dos aplicativos de bancos e instituições de pagamento com as quais ele já se relaciona.Importante: o Drex não substitui o dinheiro em espécie, nem cria um “superpoder” de vigilância estatal sobre a vida financeira. O projeto é desenvolvido sob as regras do sigilo bancário e da legislação de proteção de dados, e o acesso do público se dará por intermédio das instituições financeiras autorizadas, que continuarão responsáveis pela relação com o cliente, autenticação, segurança e suporte.Quem ganha, quem precisa se adaptar- Mercado de crédito: a liquidação mais rápida e a validação automática de gravames reduzem assimetria de informações. Em teoria, isso puxa o custo do crédito para baixo e encurta prazos de análise.- Cidadãos e empresas: o benefício aparece de forma indireta, em juros potencialmente menores e menos burocracia na contratação de crédito e na transferência de bens.- Fintechs, registradoras, cartórios: precisarão adaptar integrações e governança técnica para participar dos fluxos padronizados do novo ambiente.- Ecossistema cripto: o recuo temporário de blockchain/DLT na fase inicial reduz experimentos públicos de tokenização, mas mantém a discussão viva para fases posteriores.Riscos reais e mitos comuns- Golpes usando o nome “Drex”: golpistas já exploram o tema para prometer “cadastros” antecipados, “juros especiais”, “airdrops” ou “carteiras oficiais”. Não existe taxa para “habilitar Drex”, nem cadastro por link enviado via mensagem.- Confusão com criptomoedas: Drex não é cripto privado nem investimento com promessa de rendimento; é moeda soberana em formato digital, distribuída ao público por intermediários financeiros.- “Dinheiro programável para controlar gastos”: o uso de contratos inteligentes visa automatizar condições de negócios (ex.: transferência simultânea de pagamento e propriedade de um bem), não impor padrões de consumo ao cidadão.- Privacidade: os testes do piloto priorizam mecanismos que conciliem programabilidade com sigilo. A liberação de funcionalidades ao público dependerá do cumprimento dessas salvaguardas.Como se proteger desde já- Desconfie de “cadastros Drex” - Nunca pague taxas, nem clique em links de “liberação do Drex”. O órgão emissor não envia mensagens diretas oferecendo acesso antecipado.- Use apenas o app da sua instituição - Quando o Drex chegar ao varejo, o acesso ocorrerá pelo aplicativo do seu banco, cooperativa ou instituição autorizada. Atualize o app oficialmente nas lojas Apple/Google, ative biometria e autenticação em dois fatores.- Cheque a titularidade e o canal - Qualquer comunicação sobre novas funções deve partir de canais oficiais da sua instituição (aplicativo, internet banking, notificações autenticadas). Mensagens em redes sociais, grupos ou e-mail genérico são suspeitas.- Não envie dados sensíveis por mensagens - Senhas, tokens, códigos de SMS e QR Codes nunca são solicitados por suporte “proativo”. Se receber uma ligação, desligue e retorne pelo número do cartão/app.- Conheça seus direitos de dados - Você pode solicitar informações sobre tratamento de dados pessoais, finalidade, retenção e compartilhamento. Exija política de privacidade clara e opção de controle de consentimentos.- Para empresas: prepare a governança - Revise processos de onboarding e KYC, políticas de privacidade, logs de auditoria, segregação de funções e planos de contingência. Em contratos automatizados, defina regras de exceção, trilhas de auditoria e mecanismos de reversão.- Educação digital e cultura de segurança - Treine equipes e familiares para reconhecer engenharia social. Priorize dispositivos atualizados, antivírus confiável, senhas fortes e cofres de senhas.Boas perguntas para fazer ao seu banco- “Quais dados meus serão tratados quando eu usar funcionalidades ligadas ao Drex? Por quanto tempo?”- “Que garantias técnicas e contratuais existem para evitar vazamentos e acessos indevidos?”- “Que proteções terei em operações automatizadas por contratos inteligentes (condições, cancelamentos, disputa)?”- “Quais são os canais oficiais para reportar fraudes ou contestar transações?”O que observar em 2026- Cronograma e escopo: a primeira entrega será voltada a processos internos do sistema financeiro; o uso direto pelo público deve ser progressivo.- Privacidade e auditoria: a forma como cada instituição implementa controles, logs e governança será decisiva para a confiança do usuário.- Integrações com mercados: crédito, registradoras e cartórios tendem a ser os primeiros a colher ganhos de eficiência.- Evolução tecnológica: o retorno de blockchain/tokenização depende da maturidade dos mecanismos de privacidade e escalabilidade no piloto.

Meta, câmbio e o pacto Nvidia
Brasil entra em agosto sob um triplo choque de realidade. A meta fiscal, tratada pelo governo como bússola, virou motivo de sarcasmo entre agentes de mercado; o câmbio recua em ritmo acelerado, aliviando parte das pressões financeiras; e, nos EUA, um acordo inédito entre a Casa Branca e a Nvidia reabre o canal de vendas de chips de IA para a China em troca de receita para o governo — uma engenharia regulatória que intriga juristas e investidores.Meta fiscal: alvo fixo, credibilidade móvelDepois de um 2024 “no limite”, o governo reafirmou para 2025 a meta de déficit primário zero com faixa de tolerância, e projetou superávit de 0,25% do PIB para 2026. No discurso oficial, trata-se de um compromisso inegociável. Na prática, porém, a confiança foi sendo corroída pela dependência de receitas extraordinárias, renúncias reformatadas e manobras de apuração. Daí a ironia que pegou nas mesas de operação — “a meta virou piada” — não porque o número seja impossível, mas porque o caminho para alcançá-lo ainda parece frágil: base tributária concentrada, gasto obrigatório rígido e baixa previsibilidade legislativa. Enquanto isso, o setor privado reprecifica risco: crédito mais seletivo, prazos mais curtos e prêmios mais altos para papéis longos.Câmbio em queda: trégua que melhora o humorO dólar caiu para a casa de R$ 5,38 em meados de agosto, o menor nível em mais de um ano, ajudado por fatores externos (apetite a risco global e expectativa de alívio monetário nas economias centrais) e internos (balança comercial robusta e percepção — ainda que contestada — de disciplina fiscal mínima). A bolsa reagiu, e o custo de hedge cambial cedeu. Para empresas importadoras, o alívio é imediato; para exportadores, exige ajuste fino de preços e proteção de margens. A volatilidade, contudo, segue elevada: qualquer ruído fiscal, surpresa inflacionária ou mudança no cenário de juros lá fora pode devolver prêmio ao dólar rapidamente.O acordo “esquisito” com a Nvidia: precedente ou gambiarra?Em Washington, a administração Trump negociou com Nvidia e AMD um arranjo de “liberar com contrapartida”: licenças para vender versões rebaixadas de chips de IA à China, mediante a transferência de 15% da receita dessas vendas ao Tesouro americano. O pacote inclui modelos como o H20 (Nvidia) e o MI308 (AMD) e acena, no limite, para versões modificadas de futuras gerações. É um desenho sem paralelo recente: contorna o dilema segurança-nacional versus mercado ao criar um “pedágio regulatório” — e levanta dúvidas constitucionais e legais. Também abre margem para retaliações ou substituição tecnológica acelerada do lado chinês. Para o investidor, a mensagem é dupla: o ciclo de IA continua monumental, mas a geopolítica segue no volante.Impactos cruzados para Brasil e mercados- Cenário fiscal — O humor melhorou com o câmbio, mas a precificação de risco soberano continuará sensível a cada relatório de arrecadação, corte de gasto obrigatório e evolução da pauta no Congresso.- Ativos locais — Juros longos podem ganhar fôlego se o dólar permanecer comportado, mas exigem prova trimestral de meta fiscal crível.- Tecnologia & semicondutores — A reabertura parcial de exportações para a China sustenta receitas de líderes de IA, porém sob incerteza jurídica e de compliance.- Commodities — Real mais forte altera termos de troca e lucros setoriais; hedge e governança de capital de giro tornam-se centrais.- Fluxos globais — Qualquer inflexão na política americana para chips (ou reação chinesa) pode reprecificar ciclos de CAPEX de nuvem, data centers e, por tabela, cadeias brasileiras expostas a tecnologia.Como se posicionar (sem ilusões)- Tese fiscal: privilegie crédito corporativo de emissores com geração de caixa resiliente e baixa dependência do ciclo fiscal; evite duration longa soberana sem proteção.- Câmbio: use recuos do dólar para reequilibrar proteção em empresas importadoras; exportadores devem manter políticas de hedge dinâmicas.- Tech global: a tese de IA segue válida, mas o risco regulatório virou variável de primeira ordem — diversificação entre segmentos (chips, infraestrutura, software de camada) reduz surpresas.- Portfólios locais: combine bolsa defensiva (utilities, energia) com selecionados plays de valor cíclico; mantenha caixa tático para aproveitar overshoots.- Governança: para quem depende de dólar (insumos, dívida), formalize gatilhos de hedge e cenários; improviso custa caro quando a maré vira.
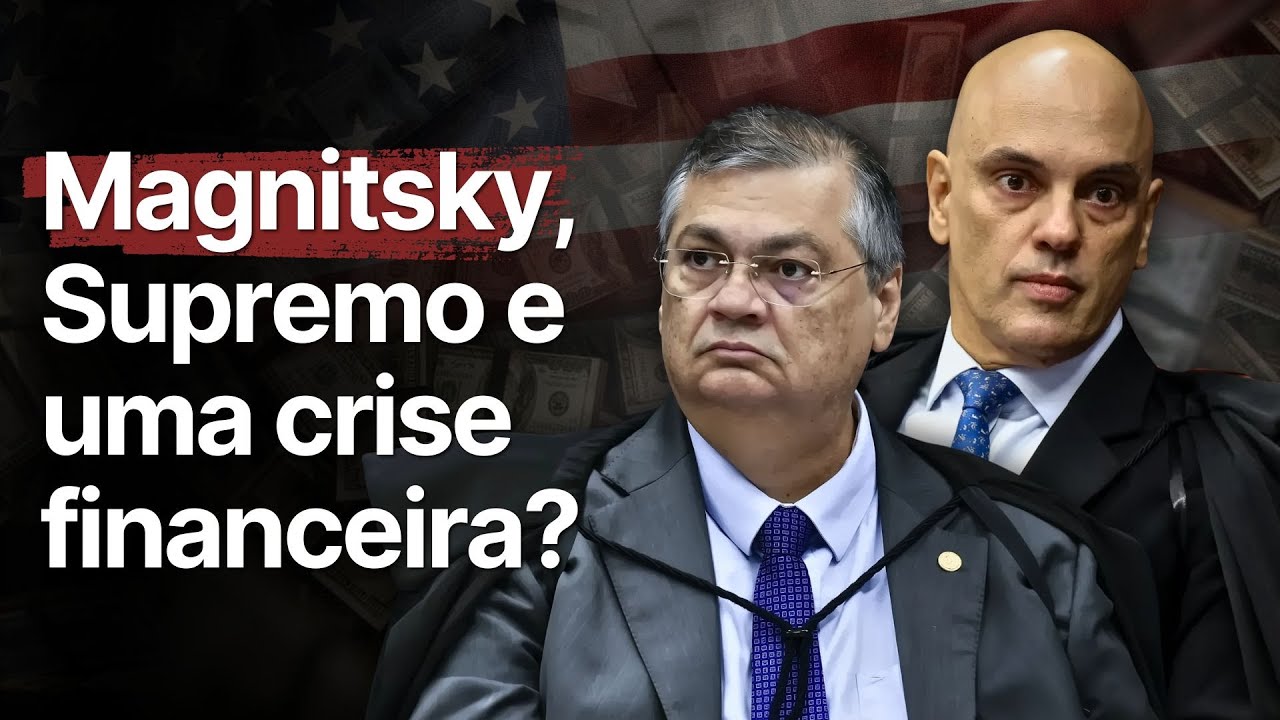
Dino desafia Sanções dos EUA
A crise diplomática entre Brasília e Washington entrou numa nova fase após a decisão do ministro do Supremo Tribunal Federal (STF), Flávio Dino, de afirmar que leis, ordens executivas e decisões judiciais estrangeiras não produzem efeitos automáticos no Brasil sem homologação judicial. O movimento ocorre semanas depois de os Estados Unidos sancionarem o ministro Alexandre de Moraes sob a Lei Global Magnitsky e de a Casa Branca elevar a tarifa efetiva sobre produtos brasileiros a 50%.O impasse abre um campo minado que vai muito além da retórica: bancos, exportadores e investidores passaram a operar sob risco jurídico e de compliance, enquanto as duas capitais testam limites de poder e soberania.O que mudou com a decisão do STFNa prática, a medida de Dino coloca um anteparo institucional à extraterritorialidade de sanções e atos administrativos estrangeiros. Para empresas e instituições financeiras, isso significa que bloqueios ou vedações ditados por outra jurisdição não podem ser simplesmente “espelhados” no território nacional; dependeriam de validação formal no Judiciário brasileiro. A leitura política é de “defesa da jurisdição” — e, simultaneamente, de confrontação direta com os instrumentos sancionatórios de Washington.Por que os bancos estão no fogo cruzadoO sistema financeiro brasileiro depende do acesso ao dólar e de contas de compensação em Nova York para pagamentos externos, financiamento de comércio e gestão de risco cambial. Ainda que a decisão do STF valha internamente, bancos e grandes corporações precisam observar listas e restrições de autoridades americanas para não perderem correspondentes, acesso a sistemas de mensagens e liquidação em moeda forte. O resultado é um dilema: cumprir estritamente a ordem doméstica e arriscar o relacionamento internacional, ou adotar medidas de prudência para preservar a capacidade operacional no exterior.Tarifas e efeitos na economia realA elevação tarifária a 50% sobre uma cesta de bens brasileiros já reprecifica contratos de exportação e cadeias de suprimento. Setores como agronegócio (com destaque ao café), siderurgia, químicos e manufaturas veem custos e prazos subirem, com potenciais desvios de comércio e renegociação de volumes. No mercado doméstico, o choque tarifário tende a pressionar o câmbio, encarecer importados e, por tabela, reacender a discussão sobre metas de inflação e política monetária.Os cenários para “o que pode acontecer agora”1) Descompressão negociada — Canais diplomáticos podem buscar “licenças gerais” e exceções setoriais para mitigar efeitos tarifários e reduzir incerteza regulatória sobre bancos e empresas. Um roteiro paralelo é a contestação jurídica das tarifas em cortes americanas, sem descartar foros multilaterais, como forma de ganhar previsibilidade.2) Escalada sancionatória — Se prevalecer a lógica de “dobrar a aposta”, Washington pode ampliar designações individuais e apertar a vigilância sobre “apoio material” a alvos sancionados. Para o Brasil, isso implicaria mais de-risking por bancos globais, prêmios de risco maiores e fragmentação de canais de financiamento. Exportadores teriam de redesenhar rotas e moedas de faturamento.3) Dualidade regulatória e custos permanentes — Mesmo sem novas medidas, a coexistência de ordens conflitantes (doméstica vs. estrangeira) já adiciona custo de compliance, due diligence reforçada e cláusulas contratuais de “sanctions snapback”. Em linguagem simples: negócios ficam mais lentos e caros.4) Recalibragem interna — Autoridades econômicas podem priorizar buffers de liquidez em dólar, ampliar linhas com bancos multilaterais e aprofundar acordos de compensação em moedas locais em rotas alternativas. No comércio, empresas tendem a diversificar mercados para diluir dependências.Marcos a acompanhar nas próximas semanas— Eventuais novas designações ou guias interpretativos de autoridades americanas sobre o alcance das sanções.— Sinais de acomodação regulatória do lado brasileiro (coordenação entre Banco Central, CVM e Judiciário).— Movimentos de bancos e grandes exportadores em relação a correspondentes e moedas de liquidação.— Andamento de contestações jurídicas às tarifas e eventuais janelas de isenção setorial.Linha do tempo (resumo)— 30/07/2025: sanções dos EUA a Alexandre de Moraes sob a Lei Global Magnitsky; anúncio de tarifa efetiva de 50% a produtos brasileiros.— 06/08/2025: início de vigência do novo patamar tarifário.— 18–19/08/2025: decisões no STF, relatadas por Flávio Dino, limitando efeitos automáticos de leis e ordens estrangeiras no Brasil.— 27/08/2025: governo brasileiro sinaliza contestação jurídica das tarifas no próprio sistema judicial dos EUA.O fio condutorO Brasil afirma soberania judicial; os EUA, alcance extraterritorial de sanções e de política comercial. Entre esses polos, o setor privado já precifica riscos, redesenha fluxos e revisa contratos. A trajetória final dependerá menos de discursos e mais da engenharia institucional capaz de dar segurança jurídica aos agentes econômicos dos dois lados.
Inflação: Preços ou Moeda?
Afinal, o que é “inflação”: o aumento generalizado dos preços ao consumidor ou a expansão da quantidade de dinheiro? A resposta curta é que há duas tradições diferentes. Para a maioria das autoridades monetárias e institutos de estatística, inflação é a variação sustentada do nível de preços medido por índices como IPCA (Brasil) ou HICP (zona do euro). Já a tradição monetarista sustenta que inflação é, em essência, um fenômeno ligado ao dinheiro: quando a quantidade de moeda cresce persistentemente mais rápido que a produção, o poder de compra do dinheiro cai e os preços sobem. As duas visões não são mutuamente excludentes — uma descreve “o que medimos”, a outra enfatiza “por que acontece”.Nos últimos anos, a prática de política econômica tem sido guiada pelo alvo explícito para a inflação de preços. O Banco Central Europeu, por exemplo, persegue 2% ao ano como objetivo de estabilidade de preços, com projeções indicando inflação média por volta dessa marca em 2025. No Brasil, a autoridade monetária mira 3% (com banda de tolerância) e utiliza o IPCA como referência oficial. Esses alvos orientam decisões de juros e comunicação, ancoram expectativas e servem de base para contratos, salários e orçamentos públicos.Os dados recentes ajudam a iluminar o debate. No Brasil, a prévia de agosto (IPCA-15) registrou deflação de 0,14% na margem — primeira queda em dois anos — puxada, sobretudo, por energia elétrica mais barata após desconto temporário, e recuo em itens de habitação, além de alívio em alimentação, transportes e comunicação. No acumulado em 12 meses, a taxa desacelerou para 4,95%, aproximando-se da banda da meta. Ainda assim, o Comitê de Política Monetária manteve a Selic em 15% a.a. no fim de julho, avaliando que a convergência das expectativas para o centro de 3% segue lenta. A resiliência do mercado de trabalho — com taxa de desemprego no menor nível da série — também sugere cautela para evitar reaquecer a demanda.No plano internacional, a fotografia monetária trouxe um experimento natural. Após a pandemia, os agregados monetários nos EUA (como M2) dispararam em 2020-2021 e, depois, encolheram de forma inédita entre 2022 e 2023, na esteira do aperto de juros e da redução do balanço do banco central. Mesmo assim, a inflação não desabou instantaneamente: ela cedeu gradualmente a partir de meados de 2022, à medida que gargalos de oferta foram se desfazendo, a energia barateou e a política monetária ficou restritiva. A lição prática é que a relação entre dinheiro e preços existe, mas não é mecânica nem de curto prazo: depende do ciclo, das expectativas, da velocidade de circulação da moeda e de choques reais (oferta e demanda).Outra controvérsia recente foi a do “profit-push” — o argumento de que margens corporativas elevadas teriam amplificado a alta de preços (“greedflation”). Evidências acadêmicas e setoriais são mistas: alguns estudos apontam contribuição relevante dos lucros em segmentos específicos (energia, alimentos processados), enquanto outros não encontram base robusta para explicar a inflação agregada apenas por esse canal. Para o formulador de política, o ponto crucial continua sendo a dinâmica dos componentes “persistentes” — serviços, salários e expectativas — mais sensíveis ao hiato do produto e à taxa de juros.E a “base monetária”? Tecnicamente, ela é o passivo do banco central (moeda em circulação + reservas bancárias) e fica sob controle direto da autoridade monetária. Em regimes modernos, o banco central ajusta a taxa básica de juros e fornece a liquidez necessária para que essa taxa prevaleça. Assim, a base pode crescer ou encolher por razões operacionais sem sinalizar, por si só, pressão de preços iminente. Já agregados mais amplos (M2) refletem também o crédito bancário e o apetite por depósitos — eles conversam com o ciclo econômico e com as condições financeiras, mas seu poder preditivo para a inflação varia ao longo do tempo.O veredito jornalístico? Para a vida real de famílias, empresas e governos, inflação é — e continuará sendo — o aumento persistente dos preços. Para entender suas causas e calibrar a política, acompanhar moeda e crédito segue útil, porém dentro de um diagnóstico mais amplo que inclua capacidade ociosa, salários, choques de energia e expectativas. Dito de outro modo: a etiqueta no supermercado define o “o quê”; a engenharia monetária ajuda a explicar o “por quê”.
Liquidez curta, alta à Vista
A liquidez “solta” que sustentou os preços de ativos após a pandemia diminuiu drasticamente, mas os sinais de um novo ciclo de alta continuam a se multiplicar. Esse aparente paradoxo — menos “cash” disponível no sistema e bolsas renovando fôlegos — explica a volatilidade das últimas semanas e impõe um roteiro mais seletivo para investidores.Depois de dois anos drenando estímulos, o balanço do banco central dos EUA encolheu para a faixa de US$ 6,7 trilhões, enquanto o mecanismo de “estacionamento” de caixa de curtíssimo prazo (o RRP) foi praticamente esvaziado. Ao mesmo tempo, o Tesouro norte-americano mantém emissões elevadas, o que “suga” recursos de fundos de mercado monetário. Ainda assim, os índices acionistas vêm reagindo à perspectiva de cortes de juros nos próximos meses, à compressão de spreads de crédito e à retomada (gradual) das janelas de IPO e M&A. Onde está a liquidez hojeUma parte relevante do dinheiro continua parada em fundos de mercado monetário, que somam mais de US$ 7 trilhões. Esses veículos têm preferido comprar T-bills novos, deslocando saldos que antes ficavam no RRP — cujo uso caiu para menos de US$ 50 bilhões recentemente. A consequência imediata é um “colchão” de liquidez menor no mercado de financiamento de curtíssimo prazo, sobretudo em fechos de mês e trimestre. Do lado da oferta, o Tesouro segue levantando “novo dinheiro” nas trocas trimestrais, enquanto o banco central continua reduzindo gradualmente a carteira — dois vetores que drenam reservas bancárias ao longo do tempo. Por ora, a estabilidade de taxas overnight indica funcionamento ordenado; mas qualquer choque pode reativar o uso do “standing repo” como válvula de segurança. Por que os preços sobem apesar da escassezA resposta curta: expectativa de queda de juros, spreads comprimidos e rotação de liderança. Os spreads do high yield nos EUA caíram para perto de 2,8 pontos percentuais — patamar historicamente associado a apetite por risco — enquanto a Europa discute novos cortes se a atividade enfraquecer. Em agosto, a alta ganhou fôlego fora das big techs: o Russell 2000 teve uma das melhores performances relativas em décadas, sinalizando maior participação setorial. Mesmo assim, a concentração segue um risco estrutural. As sete maiores empresas de tecnologia ainda representam cerca de um terço do S&P 500, e perto de 40% quando se adicionam alguns gigantes de semicondutores, finanças e conglomerados — um nível sem precedentes nas últimas décadas. Rotação saudável ajuda, mas qualquer tropeço em lucros ou regulação desses nomes tem efeito desproporcional nos índices. Sinais de novo ciclo: primário e cripto em marchaA reabertura das janelas de capital levanta outro indício de ciclo: os IPOs voltaram a ganhar tração em 2025, com estreias expressivas e um pipeline mais encorpado nos EUA e na Europa continental. No M&A, o valor global de transações no ano acelerou, impulsionado por megadeals e por estratégias de crescimento ancoradas em IA. Esses movimentos tipicamente aparecem nas fases iniciais de bull markets, quando o custo de capital começa a cair e a confiança corporativa melhora. Nos ativos digitais, a institucionalização avançou: ETFs spot de bitcoin já reúnem dezenas de bilhões de dólares, e a liquidez de BTC — medida por “market depth” — atingiu picos no meio do ano. A combinação de captação em ETFs e maior profundidade de livro reduz o “custo de transação” e atrai capital marginal, ainda que altcoins permaneçam mais sensíveis a oscilações de liquidez. O que pode dar erradoTrês riscos se destacam: (1) choques de funding em fechos regulatórios, num ambiente com RRP quase vazio; (2) emissão pública persistente competindo por liquidez com ativos de risco; e (3) concentração elevada nos índices, que torna a alta mais frágil a surpresas micro. Um quarto fator é a possibilidade de crescimento desacelerar demais — cenário em que cortes de juros sustentam preços no curto prazo, mas pesam sobre lucros adiante. Como navegar o próximo trimestre- Monitorar saldo do RRP, leilões de T-bills e fluxos em money-market funds para medir a “folga” sistêmica. - Acompanhar breadth (participação da alta) e a rotação entre small caps/cíclicas versus mega-tech. - Vigiar spreads de crédito: compressões adicionais sustentam múltiplos; uma reversão seria o primeiro alerta. - No digital, observar captações líquidas em ETFs e medidas de market depth para confirmar a sustentação do rali. ConclusãoA liquidez “livre” é menor, mas não inexistente; ela está mais cara e seletiva. O mercado parece transitar de um rali de múltiplos, concentrado em poucos nomes, para uma fase de normalização com rotação, em que quedas graduais de juros, spreads comprimidos e reabertura do primário dão suporte a um novo ciclo de alta — desde que o financiamento de curtíssimo prazo siga estável e que a economia evite um pouso forçado.
Áudios agravam Crise de Milei
A divulgação de áudios que descrevem um suposto esquema de propinas envolvendo a Agência Nacional de Deficiência (ANDIS) e pessoas próximas ao governo desencadeou a crise política mais aguda do mandato de Javier Milei — e no pior momento possível, às vésperas de disputas eleitorais decisivas na Argentina. Nas gravações, o então chefe da ANDIS, Diego Spagnuolo, menciona pedidos de comissões vinculados à compra de medicamentos e cita a irmã do presidente, Karina Milei, hoje uma das figuras centrais do Executivo. O caso já motivou a sua saída do cargo, a intervenção e auditoria do órgão e a abertura de frentes de investigação judicial. Enquanto isso, o governo sustenta que os áudios foram manipulados e que se trata de uma operação política.O impacto político foi imediato nas ruas e no calendário eleitoral. Durante um ato de campanha em Lomas de Zamora, na Grande Buenos Aires, o presidente precisou ser evacuado após manifestantes arremessarem objetos contra sua comitiva. O episódio expôs a deterioração do clima social e transformou a agenda do governo, que pretendia focar na narrativa de recuperação econômica e disciplinamento fiscal, em uma corrida para conter danos e retomar a iniciativa.No plano institucional, a intervenção na ANDIS e a demissão de Spagnuolo foram apresentadas como medidas “preventivas” para garantir a continuidade dos serviços e permitir a apuração dos fatos. Paralelamente, diligências policiais e pedidos de informações avançam para mapear contratos, fluxos de pagamento e eventuais favorecimentos na compra e distribuição de medicamentos. Advogados ligados à oposição protocolaram denúncias por crimes como cohecho e administração fraudulenta, elevando o patamar do litígio jurídico.Politicamente, a crise atinge o núcleo duro do poder: Karina Milei, secretária-geral da Presidência e articuladora-chave no relacionamento com partidos, governadores e investidores. A eventual comprovação de irregularidades fragilizaria a capacidade do governo de aprovar reformas e manter coesão no Congresso; por outro lado, se ficar demonstrada a adulteração das gravações, o governo tentará capitalizar a narrativa de perseguição política. Em ambos os cenários, o desgaste já está posto e tende a influenciar a campanha e a governabilidade no curto prazo.Os mercados reagiram com volatilidade, refletindo a combinação de incerteza política e ruído institucional. A percepção de risco aumentou, pressionando ativos argentinos e realimentando o alerta de investidores estrangeiros, que observam a Argentina em meio a uma transição macroeconômica ainda frágil. O governo busca evitar que a crise contamine indicadores-chave e interrompa negociações sensíveis de financiamento.No discurso público, Milei nega as acusações, promete ações judiciais contra os responsáveis pela divulgação e sustenta que a “casta” tenta desestabilizar o seu projeto. Assessores argumentam que a reorganização da ANDIS e a auditoria independente demonstram transparência. Já a oposição fala em “métodos” e “caixa” no coração do Executivo, pedindo rapidez do Ministério Público e do Judiciário. Entre o embate retórico e os ritos de investigação, cresce o peso do relógio eleitoral.O que observar a seguir: (1) a perícia técnica sobre a autenticidade dos áudios; (2) os desdobramentos das investigações — inclusive eventuais intimações e quebras de sigilo; (3) a reação do eleitorado em pesquisas a poucos dias de pleitos estratégicos em Buenos Aires e antes das legislativas nacionais; e (4) o humor do mercado, sensível a sinais de instabilidade política. A forma como esses vetores se combinarem dirá se a crise será um episódio contornável ou um ponto de inflexão para o governo Milei.

Milei em xeque, mercados caem
A Argentina atravessa uma semana de forte turbulência após uma derrota expressiva do governo na província de Buenos Aires. O choque político derrubou ações, pressionou o peso ao teto da banda cambial e ampliou as perdas dos títulos soberanos, reabrindo dúvidas sobre a capacidade de Javier Milei de sustentar sua agenda de ajuste às vésperas das eleições legislativas de outubro.No início da semana, o S&P Merval afundou perto de 13% em um único pregão, enquanto papéis argentinos negociados no exterior sofreram quedas de dois dígitos. A moeda oscilou entre 1.41 mil e 1.47 mil pesos por dólar, encostando no limite superior do regime de bandas e intensificando as especulações sobre a necessidade de intervenção do Banco Central (BCRA). Paralelamente, os rendimentos dos bônus em dólar dispararam, refletindo a piora da percepção de risco.Por que a reação foi tão violentaA derrota em um reduto que concentra quase 40% do eleitorado foi lida pelo mercado como um sinal de enfraquecimento político. Investidores temem que uma correlação de forças mais adversa no Congresso dificulte a aprovação de medidas estruturais — de consolidação fiscal à desregulamentação — vistas como pilares do programa econômico.O que fez (e disse) o governoO ministro da Economia, Luis Caputo, afirmou que o governo manteve a âncora fiscal e não vendeu dólares no início da turbulência. Ainda assim, o BCRA cortou em 10 pontos percentuais a taxa de “pases” e, diante da volatilidade, comunicou ao Fundo Monetário Internacional que atuaria no câmbio de forma temporária para suavizar os movimentos. Milei assegurou que não mudará “um milímetro” do plano liberal, apostando que a estabilização fiscal e monetária se imporá com o tempo.Sinais mistos no quadro macroApesar da pancada nos ativos, há indicadores que o governo exibe como avanços. A inflação mensal ficou em 1,9% em agosto — quarto mês seguido abaixo de 2% — e um leilão de dívida local nesta semana conseguiu rolar praticamente todas as maturidades próximas, oferecendo algum alívio de curto prazo. Em contrapartida, o desemprego alcançou 7,9% no primeiro trimestre, e casas de investimento que estavam otimistas reviram rapidamente suas recomendações após o choque político.O que vem pela frenteO regime de banda cambial — que se amplia em 1% ao mês — tende a manter a taxa de câmbio sob vigilância permanente. Intervenções no mercado de câmbio, mesmo autorizadas pelo FMI, exigem reservas robustas; em junho, o BCRA reforçou o colchão com um acordo de recompra (repo) de até US$ 2 bilhões. O risco central é um círculo vicioso entre incerteza política e estresse financeiro: quanto mais difícil a governabilidade, maior a chance de volatilidade no câmbio e nos juros, o que por sua vez agrava a economia real e erode apoio político.O que monitorar nos próximos dias- Trajetória do peso dentro da banda e eventuais atuações do BCRA.- Dinâmica das reservas internacionais e das taxas de juros locais.- Capacidade de rolagem da dívida em pesos.- Leitura do próximo IPC e difusão da desaceleração inflacionária.- Termômetro político: alianças, sinalizações do governo e pesquisas rumo a outubro.

Cripto vai afundar o Dólar?
Nesta semana, um conselheiro do Kremlin afirmou que os Estados Unidos estariam “reescrevendo as regras” dos mercados de ouro e de criptoativos — sobretudo stablecoins — para desvalorizar o dólar e, assim, reduzir o peso da dívida pública. A declaração reacendeu debates sobre desdolarização, o papel das criptos na geopolítica e a saúde do sistema financeiro global.O que está em jogoStablecoins são tokens lastreados, em geral, por dólares e títulos do Tesouro de curtíssimo prazo. Seu apelo está na liquidez 24/7 e na facilidade de transferências internacionais. Cresceram fortemente nos últimos anos e, hoje, funcionam como uma ponte entre o mundo cripto e o mercado de dinheiro tradicional.A tese russa, resumidaSegundo Moscou, os EUA usariam a combinação de stablecoins e ouro para deslocar parte do ajuste da dívida para fora do sistema bancário, “empurrando-a” para um novo mosaico de liquidez digital. Nessa leitura, a proliferação de criptoativos seria uma etapa de um plano para esvaziar gradualmente a confiança no dólar.O que mostram os dados e a política públicaStablecoins ancoram o dólar, não o corroem. A esmagadora maioria dos tokens está atrelada ao dólar e lastreada por ativos denominados em dólar. Isso significa demanda adicional por títulos do Tesouro — exatamente o oposto de um movimento de abandono do dólar.O arcabouço jurídico vai na direção de mais integração, não de “atalhos”. Nos EUA, a regulação recente de stablecoins exige lastro de 100% em caixa e Treasuries de curto prazo, com divulgações frequentes. É um desenho que formaliza o vínculo com o sistema financeiro tradicional e não cria uma “via paralela” para desvalorizar passivos públicos.A dominância internacional do dólar segue alta. Em reservas, comércio, mercados de câmbio e emissão de dívida, o dólar permanece amplamente majoritário. Oscilações cíclicas ocorrem, mas não há salto estrutural que sustente a ideia de um “plano” bem‑sucedido para miná‑lo via cripto.Se há uso geopolítico de cripto, ele é multifacetado. A própria Rússia vem testando pagamentos internacionais com cripto e desenvolvendo o rublo digital para contornar fricções de sanções e canais bancários tradicionais. Isso ilustra que os ativos digitais são instrumentos táticos usados por diversos atores, em direções às vezes opostas.Faz sentido a acusação?- Como hipótese conspiratória, ela colide com três realidades:- Mecânica econômica: stablecoins lastreadas em dólares tendem a ampliar a zona de influência do dólar, ao multiplicar formas de segurá‑lo e transferi‑lo digitalmente, e ao comprar Treasuries para o lastro.- Evidência observável: o crescimento do setor tem sido acompanhado por mais interconexão com mercados de Treasuries e por regras que reforçam a paridade com o dólar, não por um descolamento deliberado.- Viabilidade operacional: “desvalorizar a dívida” é, essencialmente, um problema de inflação e custo de financiamento. A simples adoção de tokens lastreados em dólar não “apaga” principal; no máximo, pode alterar marginalmente a demanda por T‑bills e, portanto, os juros de curto prazo.Riscos e pontos de atenção (onde a tese toca em algo real)- Concentração e pró‑ciclicidade: se emissores de stablecoins gerem volumes muito grandes de T‑bills, movimentos bruscos de emissão/resgate podem afetar liquidez de curto prazo.- Soberania monetária alheia: em mercados emergentes, a popularização de “dólares tokenizados” pode drenar depósitos locais e desafiar a transmissão de política monetária.- Governança e transparência dos emissores: a qualidade e a divulgação do lastro continuam sendo variáveis críticas para a estabilidade do segmento.Quadro geralHá uma disputa narrativa em curso. A retórica sobre uma “engenharia cripto” para desvalorizar o dólar serve a agendas políticas e diplomáticas. O quadro factual, porém, indica que o avanço de stablecoins — ao menos no desenho regulatório atual e com o lastro exigido — reforça o ecossistema do dólar no curto e médio prazos. O vetor de mudança estrutural mais plausível segue sendo o clássico: trajetória fiscal, produtividade, demografia e geopolítica — não um “atalho” criptográfico.

Fed turbina a Desigualdade
Lide. O ciclo inédito de política monetária dos EUA — anos de dinheiro barato e compras maciças de ativos, seguidos por altas agressivas de juros e redução do balanço — reconfigurou a distribuição de renda e riqueza. O resultado é um país onde o topo acumula ganhos financeiros e a base convive com crédito mais caro, moradia inacessível e um mercado de trabalho que começa a fraquejar.Do dinheiro fácil ao aperto. O período de juros próximos de zero e aquisições de títulos impulsionou preços de ações e imóveis. Em seguida, a escalada da taxa básica para conter a inflação encareceu hipotecas, cartões de crédito e financiamento de veículos. A transição rápida entre regimes ampliou o fosso: quem tinha ativos foi premiado; quem dependia de crédito passou a pagar a conta.Riqueza concentrada, prêmio dos ativos. A valorização das bolsas durante e após as intervenções expandiu o patrimônio financeiro de quem já detinha ações e fundos. Com a normalização monetária, os rendimentos passaram a privilegiar também aplicações de curto prazo; a migração de poupança para fundos de mercado monetário paga mais a quem tem liquidez e consegue trocar depósitos mal remunerados por alternativas atreladas aos juros.Crédito caro na base da pirâmide. O juro rotativo do cartão atingiu patamares historicamente elevados, pressionando sobretudo jovens e famílias de menor renda, mais expostas a dívidas variáveis. A inadimplência em linhas sensíveis ao ciclo — cartões, veículos e, cada vez mais, estudantis — voltou a subir. Ao mesmo tempo, bancos preservaram margens com repasses parciais das altas aos depositantes comuns, enquanto investidores com maior saldo capturaram o grosso do rendimento via alternativas fora dos grandes bancos.Habitação: o bloqueio que estrangula a mobilidade. Milhões de proprietários travaram hipotecas com juros baixíssimos nos anos de estímulo e evitam vender para não assumir prestações com taxas bem mais altas. A oferta fica presa, os preços resistem e o primeiro comprador é empurrado para o aluguel — onde o peso do custo de moradia já atinge níveis recordes. Mesmo com algum recuo recente nas taxas, a acessibilidade permanece comprimida.Mercado de trabalho e renda: sinais de cansaço. A taxa de desemprego geral subiu e as disparidades reaparecem: trabalhadores negros sofrem deterioração mais rápida que a média. Na renda, o quadro é assimétrico: o meio da distribuição ficou praticamente estagnado no último ano fechado, enquanto a faixa superior avançou, e a renda de famílias negras recuou — reforçando o caráter regressivo do ajuste quando a política monetária esfria a demanda.O balanço do banco central ainda pesa. Apesar da redução do balanço, a autoridade monetária mantém grande exposição a títulos hipotecários, influência que se soma ao canal de juros para condicionar o custo de financiamento imobiliário. A mensagem ao mercado é de aperto prolongado com calibragem gradual, mas os efeitos distributivos do caminho escolhido já estão dados.Conclusão:O “experimento econômico” combinou duas forças que empurram na mesma direção: inflação de ativos (que beneficia o topo) e encarecimento do crédito (que penaliza a base). Não é mero acidente de percurso: é mecanismo. Enquanto a engenharia monetária premiar patrimônio e punir endividamento, a desigualdade seguirá como subproduto — não colateral, mas estrutural — da estratégia de estabilização.

Depois de Charlie Kirk
O assassinato de Charlie Kirk, 31, durante uma apresentação na Universidade do Vale de Utah, abriu uma fissura na política juvenil dos Estados Unidos e uma pergunta central: como o ecossistema que ele ajudou a construir — sobretudo a rede Turning Point — se reorganiza numa fase de forte polarização e de calendário eleitoral permanente?Os factos imediatos e o clima políticoAs autoridades detiveram um suspeito de 22 anos, e o caso passou a dominar a agenda nacional. O Presidente determinou luto com bandeiras a meia‑haste e anunciou que Kirk será condecorado postumamente com a mais alta honraria civil do país. O governador de Utah descreveu o crime como uma agressão aos valores democráticos e prometeu resposta severa dentro da lei. Ao mesmo tempo, multiplicaram‑se apelos públicos para que não haja retaliação e para que se evite transformar o luto em combustível de violência política.O tamanho do vazioKirk não era apenas um orador popular: era o principal angariador de recursos, estratega e rosto público do movimento juvenil conservador mais visível do país. O seu programa diário, as turnês em campus e os grandes eventos anuais tornaram‑no um “hub” de mobilização. A ausência dessa figura central testará a capacidade da organização de manter ritmo de captação financeira, presença digital e calendário de eventos sem o carisma e a disciplina operacional do fundador.Quem assume e comoO ecossistema Turning Point não é monolítico: inclui um braço 501(c)(3) (formação e presença em escolas e universidades), um braço 501(c)(4) (mobilização político‑eleitoral), além de iniciativas voltadas a comunidades de fé e educação básica. Na prática, a transição passa por três frentes:- Operação diária e eventos — a manutenção de conferências nacionais e turnês regionais servirá como termómetro. Se o calendário de fim de ano se mantiver, o primeiro grande teste será transformar os palcos em tributos, sem perder conteúdo programático.- Mobilização de base — a máquina de “ballot chasing” e de liderança de precincts criada nos últimos ciclos eleitorais tende a continuar, porque assenta em aplicativos, formação padronizada e comandantes regionais. A dúvida é se conserva a mesma intensidade sem a figura‑símbolo a ligar tudo.- Narrativa e media — a continuidade do “show” diário (com coapresentadores, convidados e arquivos do próprio Kirk) pode preservar audiência no curto prazo. A médio prazo, será necessário definir uma voz principal ou apostar num modelo de rede com múltiplos anfitriões.Três cenários de curto e médio prazo- Cenário 1: Continuidade disciplinada (mais provável no curto prazo): executivos dos diversos braços assumem funções públicas com divisão clara de tarefas; eventos são mantidos com homenagens; a operação de base foca‑se em eleições locais e estaduais de 2026. O impulso emocional do luto aumenta voluntariado e doações nos próximos meses, com tendência a normalizar no início de 2026.- Cenário 2: Reconfiguração personalista: uma ou duas figuras tornam‑se o novo rosto do movimento, concentrando presença em palcos e meios digitais. Vantagem: mensagem unificada e reposicionamento rápido. Risco: comparações inevitáveis com o fundador e possível fricção interna.- Cenário 3: “Confederação” de marcas e públicos: consolida‑se um arranjo em rede com vários polos — juventude, igrejas, educação, comités locais — cada qual com liderança própria, partilhando tecnologia, listas e palcos. Vantagem: resiliência organizacional. Risco: dispersão narrativa e competição por recursos.Impacto nas universidades e na liberdade de expressãoÉ previsível um reforço de protocolos de segurança para eventos estudantis, com novas exigências de policiamento, varredura de locais e triagem de participantes. A pressão para cancelamentos preventivos pode aumentar, sobretudo em campus onde a administração receia riscos. A resposta das organizações estudantis pró‑e contra poderá definir o padrão: ou se preserva o espaço de debate com medidas proporcionais, ou se abre uma fase de “apagões” de conferências e debates políticos.Mídias sociais: amplificação e ruídoO caso já evidenciou dois vetores: circulação veloz de desinformação e reações emocionais contraditórias. Numa arquitetura mediática onde clipes de segundos moldam leitores pouco dispostos a nuance, o pós‑Kirk exigirá “war rooms” de verificação e resposta quase em tempo real — tanto para proteger a imagem do movimento quanto para evitar que detratores definam a moldura interpretativa do episódio.Financiamento e governançaGrandes doadores conservadores tendem a manter compromissos no curto prazo — tributos póstumos e promessas públicas criam “lock‑in” reputacional. A prova de stress virá com o orçamento do próximo exercício: quanto da captação dependia da presença direta de Kirk? Transparência sobre governança e critérios de sucessão pode mitigar riscos de fuga de capital filantrópico e evitar faccionalismo interno.Efeito “mártir” e riscos correlatosO enquadramento simbólico da morte — como sacrifício pela liberdade de expressão — pode galvanizar simpatizantes e recrutar novos ativistas. O risco é o espelho: a tentação de radicalizar linguagem contra adversários. O equilíbrio entre indignação moral e disciplina institucional será determinante para que a onda de solidariedade se converta em ganhos organizacionais, e não em mais espirais de hostilidade.O que observar nos próximos 90 dias- Definições formais sobre interinidade e sucessão.- Calendário de grandes eventos mantido ou não.- Sinais de estabilidade na audiência diária e nas métricas de doações.- Ajustes de segurança em eventos de campus e reações administrativas.- Evolução do processo criminal e seu impacto no discurso público.O movimento juvenil conservador dos EUA não começou nem terminará com uma única pessoa. A questão, agora, é se consegue preservar a energia, profissionalizar processos e moderar a retórica, tudo ao mesmo tempo. Se o conseguir, o “depois de Charlie Kirk” será menos uma ruptura e mais uma passagem — dura, simbólica e, ainda assim, operacional.
Impostos, China e Milei
O debate tributário no Brasil, as mudanças regulatórias da China para estabilizar seus mercados e o xadrez eleitoral argentino convergem para um ponto comum: receitas extraordinárias e canetadas regulatórias ajudam a ganhar tempo, mas não substituem reformas consistentes e crescimento.Brasil: arrecadar mais já não resolve o essencialA carga tributária bruta brasileira alcançou patamar elevado em 2024, e o governo opera em 2025 com bloqueios de despesa para manter a meta fiscal. Ao mesmo tempo, avança a regulamentação da reforma tributária que cria a CBS (tributo federal) e o IBS (estadual/municipal), além do imposto seletivo. O texto que organiza a transição foi aprovado na comissão temática do Senado e seguiu ao Plenário. O objetivo declarado é simplificar, reduzir contencioso e melhorar o ambiente de negócios.No comércio eletrônico internacional, as regras foram endurecidas: compras de até 50 dólares passaram a pagar imposto de importação reduzido, com ICMS cobrado à parte (e, em alguns estados, majorado), enquanto valores acima desse teto pagam alíquota maior — desenho pensado para coibir a subfaturação e reduzir distorções. Há, porém, propostas em tramitação para aliviar parcialmente esse custo ao consumidor, o que mostra que a calibragem do sistema ainda está em disputa.Do lado do gasto, o governo mantém contingenciamentos para garantir a meta deste ano, enquanto para 2026 conta com medidas de revisão de renúncias e racionalização de despesas. O recado essencial do quadro fiscal é que “fazer caixa” com novos tributos tem efeito limitado num país cuja carga já é alta e onde a produtividade avança devagar. Sem melhora na qualidade do gasto, segurança jurídica e competitividade, o ganho de arrecadação tende a ser curto — e se converte em menor tração para o investimento privado.China: regras mais finas para um mercado mais estávelA China vem ajustando a arquitetura regulatória de capitais na tentativa de reduzir a volatilidade e atrair poupadores de longo prazo. Em 2025, entraram em vigor regras detalhadas para negociação programada nas bolsas de Xangai, Shenzhen e Pequim, e foram estabelecidas normas específicas para program trading no mercado de futuros, com ênfase em transparência, reporte prévio e limites a condutas anômalas típicas de alta frequência. Em paralelo, o regulador abriu consulta para cortar taxas cobradas na distribuição de fundos, com a finalidade de baratear custos ao investidor e alongar prazos de aplicação.Há, ainda, intervenções pontuais que mostram o fio condutor de “reduzir riscos e domar excessos”: orientação para que seguradoras direcionem recursos adicionais à renda variável e sinais de cautela com a tokenização de ativos no exterior. O resultado prático é um ambiente em que IPOs, operações alavancadas e estratégias quantitativas convivem com uma malha de salvaguardas mais densa — menos “tranco” no curto prazo, mais previsibilidade para poupança doméstica e capitais estrangeiros que operam via Stock Connect.Argentina: Milei ganha fôlego, mas enfrenta prova decisivaA inflação mensal recuou para patamar baixo em agosto e a taxa interanual cedeu substancialmente, enquanto a pobreza no primeiro semestre recuou ante o fim de 2024. Esses indicadores dão algum fôlego político ao governo, mas a situação social continua delicada e a economia, frágil.Do lado financeiro, Washington sinalizou apoio explícito com uma negociação de linha de swap em grande escala e outras ferramentas de suporte, o que ajudou a melhorar preços de ativos locais no curto prazo. Esse vento de cauda, porém, depende de condições e de governabilidade: as eleições legislativas de 26 de outubro serão um divisor de águas para a capacidade do Executivo de avançar com reformas e, principalmente, para sustentar a normalização cambial e reduzir o prêmio de risco. Reveses eleitorais provinciais recentes e ruídos políticos aumentam a incerteza.O fio comum: tempo comprado não é tempo ganhoBrasil, China e Argentina adotaram respostas que aliviam pressões imediatas — arrecadação extraordinária, regulação pró‑estabilidade, respaldo externo. O teste decisivo, entretanto, está nos fundamentos: simplificação tributária acompanhada de gasto público mais eficiente e previsível; regras de mercado que contenham distorções sem asfixiar liquidez e inovação; e reformas que aumentem produtividade e investimento. Sem isso, “mais imposto”, “mais regra” ou “mais apoio” funcionam como analgésicos: diminuem a dor, mas não curam a doença.