últimos vídeos
Danke Ukraine, Thanks Ukraine, Merci l'Ukraine, Gracias Ucrania, Спасибо Украине, Obrigado Ucrânia
-- Der heldenhafte Kampf der Ukraine gegen den kriminellen russischen Terror-Krieg-- Ukraine's heroic struggle against the criminal Russian war of terror-- La heroica lucha de Ucrania contra la criminal guerra de terror rusa-- La lutte héroïque de l'Ukraine contre la guerre terroriste criminelle russe-- Героическая борьба Украины против преступной террористической войны России-- Ukrajna hősies küzdelme a bűnös orosz terrorháború ellen-- Ukrainan sankarillinen taistelu Venäjän rikollista terrorisotaa vastaan-- Bohaterska walka Ukrainy ze zbrodniczą rosyjską wojną z terroryzmem-- Ukrayna'nın Rusya'nın suç teşkil eden terör savaşına karşı kahramanca mücadelesi-- A luta heróica da Ucrânia contra a criminosa guerra de terror russa-- Hrdinský boj Ukrajiny proti zločineckej ruskej teroristickej vojne-- L'eroica lotta dell'Ucraina contro la criminale guerra del terrore russa-- 乌克兰与俄罗斯罪恶的恐怖战争进行了英勇的斗争-- 犯罪的なロシアのテロ戦争に対抗するウクライナの英雄的闘争-- Ο ηρωικός αγώνας της Ουκρανίας ενάντια στον εγκληματικό ρωσικό πόλεμο της τρομοκρατίας-- Ukrainas heroiska kamp mot det kriminella ryska terrorkriget-- Hrdinný boj Ukrajiny proti zločinné ruské teroristické válce
Россияне, граждане всего мира ненавидят вас - ваш диктатор Путин является военным преступником!
Россияне, граждане всего мира ненавидят вас - ваш диктатор Путин является военным преступником!
Бегство от российских террористов из Мариуполя: Украина надеется на продолжение операции по спасению гражданского населения
Бегство от российских террористов из Мариуполя: Украина надеется на продолжение операции по спасению гражданского населения
Газпром грязное оружие Кремля - Новые выплаты по Hartz IV - "Божественное вмешательство" в войну
Газпром грязное оружие Кремля - Новые выплаты по Hartz IV - "Божественное вмешательство" в войну
Кличко о российской диктатуре бесчеловечного диктатора Владимира Путина: "Мы не хотим возвращаться в СССР"
Путин, ты русский ублюдок и военный преступник, посмотри, почему твоих русских будут ненавидеть во всем мире еще десятилетия - у вас, русских подонков, убивают женщин и детей!
Путин, ты русский ублюдок и военный преступник, посмотри, почему твоих русских будут ненавидеть во всем мире еще десятилетия - у вас, русских подонков, убивают женщин и детей!
Военные преступления России: Бутша - лишь вершина айсберга российского террора в Украине
Военные преступления России: Бутша - лишь вершина айсберга российского террора в Украине
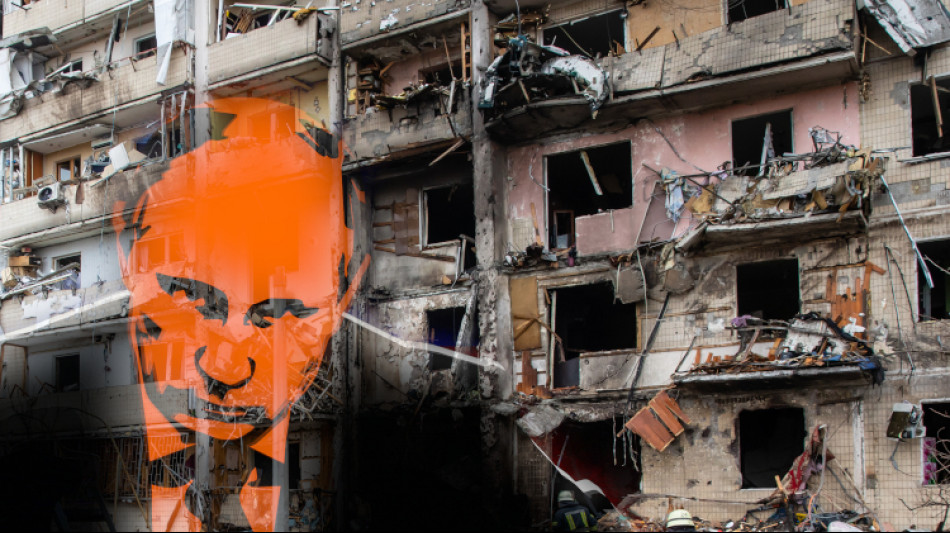
Смертная казнь для российского военного преступника и массового убийцы Путина - Тот, кто видит это видео, знает, что Путин и все его подручные, вплоть до последнего солдата, больше не имеют права на жизнь!
Смертная казнь для российского военного преступника и массового убийцы Путина - Тот, кто видит это видео, знает, что Путин и все его подручные, вплоть до последнего солдата, больше не имеют права на жизнь!
Переговоры у турецкого диктатора Эрдогана: Россия и Украина пытаются договориться...
Переговоры у турецкого диктатора Эрдогана: Россия и Украина пытаются договориться...
Всемирная помощь украинским беженцам от террористической войны России в Украине
Всемирная помощь украинским беженцам от террористической войны России в Украине
Военные преступления России в Украине: половина детей потеряла свои дома!
Военные преступления России в Украине: половина детей потеряла свои дома!
Ehre der heldenhaften Ukraine - Слава героїчній Україні - Glory to heroic Ukraine - Honneur à l'Ukraine héroïque - ¡Gloria a la heroica Ucrania!
Ehre der heldenhaften Ukraine! Слава героїчній Україні! Glory to heroic Ukraine! Honneur à l'Ukraine héroïque! ¡Gloria a la heroica Ucrania!

Depois de Charlie Kirk
O assassinato de Charlie Kirk, 31, durante uma apresentação na Universidade do Vale de Utah, abriu uma fissura na política juvenil dos Estados Unidos e uma pergunta central: como o ecossistema que ele ajudou a construir — sobretudo a rede Turning Point — se reorganiza numa fase de forte polarização e de calendário eleitoral permanente?Os factos imediatos e o clima políticoAs autoridades detiveram um suspeito de 22 anos, e o caso passou a dominar a agenda nacional. O Presidente determinou luto com bandeiras a meia‑haste e anunciou que Kirk será condecorado postumamente com a mais alta honraria civil do país. O governador de Utah descreveu o crime como uma agressão aos valores democráticos e prometeu resposta severa dentro da lei. Ao mesmo tempo, multiplicaram‑se apelos públicos para que não haja retaliação e para que se evite transformar o luto em combustível de violência política.O tamanho do vazioKirk não era apenas um orador popular: era o principal angariador de recursos, estratega e rosto público do movimento juvenil conservador mais visível do país. O seu programa diário, as turnês em campus e os grandes eventos anuais tornaram‑no um “hub” de mobilização. A ausência dessa figura central testará a capacidade da organização de manter ritmo de captação financeira, presença digital e calendário de eventos sem o carisma e a disciplina operacional do fundador.Quem assume e comoO ecossistema Turning Point não é monolítico: inclui um braço 501(c)(3) (formação e presença em escolas e universidades), um braço 501(c)(4) (mobilização político‑eleitoral), além de iniciativas voltadas a comunidades de fé e educação básica. Na prática, a transição passa por três frentes:- Operação diária e eventos — a manutenção de conferências nacionais e turnês regionais servirá como termómetro. Se o calendário de fim de ano se mantiver, o primeiro grande teste será transformar os palcos em tributos, sem perder conteúdo programático.- Mobilização de base — a máquina de “ballot chasing” e de liderança de precincts criada nos últimos ciclos eleitorais tende a continuar, porque assenta em aplicativos, formação padronizada e comandantes regionais. A dúvida é se conserva a mesma intensidade sem a figura‑símbolo a ligar tudo.- Narrativa e media — a continuidade do “show” diário (com coapresentadores, convidados e arquivos do próprio Kirk) pode preservar audiência no curto prazo. A médio prazo, será necessário definir uma voz principal ou apostar num modelo de rede com múltiplos anfitriões.Três cenários de curto e médio prazo- Cenário 1: Continuidade disciplinada (mais provável no curto prazo): executivos dos diversos braços assumem funções públicas com divisão clara de tarefas; eventos são mantidos com homenagens; a operação de base foca‑se em eleições locais e estaduais de 2026. O impulso emocional do luto aumenta voluntariado e doações nos próximos meses, com tendência a normalizar no início de 2026.- Cenário 2: Reconfiguração personalista: uma ou duas figuras tornam‑se o novo rosto do movimento, concentrando presença em palcos e meios digitais. Vantagem: mensagem unificada e reposicionamento rápido. Risco: comparações inevitáveis com o fundador e possível fricção interna.- Cenário 3: “Confederação” de marcas e públicos: consolida‑se um arranjo em rede com vários polos — juventude, igrejas, educação, comités locais — cada qual com liderança própria, partilhando tecnologia, listas e palcos. Vantagem: resiliência organizacional. Risco: dispersão narrativa e competição por recursos.Impacto nas universidades e na liberdade de expressãoÉ previsível um reforço de protocolos de segurança para eventos estudantis, com novas exigências de policiamento, varredura de locais e triagem de participantes. A pressão para cancelamentos preventivos pode aumentar, sobretudo em campus onde a administração receia riscos. A resposta das organizações estudantis pró‑e contra poderá definir o padrão: ou se preserva o espaço de debate com medidas proporcionais, ou se abre uma fase de “apagões” de conferências e debates políticos.Mídias sociais: amplificação e ruídoO caso já evidenciou dois vetores: circulação veloz de desinformação e reações emocionais contraditórias. Numa arquitetura mediática onde clipes de segundos moldam leitores pouco dispostos a nuance, o pós‑Kirk exigirá “war rooms” de verificação e resposta quase em tempo real — tanto para proteger a imagem do movimento quanto para evitar que detratores definam a moldura interpretativa do episódio.Financiamento e governançaGrandes doadores conservadores tendem a manter compromissos no curto prazo — tributos póstumos e promessas públicas criam “lock‑in” reputacional. A prova de stress virá com o orçamento do próximo exercício: quanto da captação dependia da presença direta de Kirk? Transparência sobre governança e critérios de sucessão pode mitigar riscos de fuga de capital filantrópico e evitar faccionalismo interno.Efeito “mártir” e riscos correlatosO enquadramento simbólico da morte — como sacrifício pela liberdade de expressão — pode galvanizar simpatizantes e recrutar novos ativistas. O risco é o espelho: a tentação de radicalizar linguagem contra adversários. O equilíbrio entre indignação moral e disciplina institucional será determinante para que a onda de solidariedade se converta em ganhos organizacionais, e não em mais espirais de hostilidade.O que observar nos próximos 90 dias- Definições formais sobre interinidade e sucessão.- Calendário de grandes eventos mantido ou não.- Sinais de estabilidade na audiência diária e nas métricas de doações.- Ajustes de segurança em eventos de campus e reações administrativas.- Evolução do processo criminal e seu impacto no discurso público.O movimento juvenil conservador dos EUA não começou nem terminará com uma única pessoa. A questão, agora, é se consegue preservar a energia, profissionalizar processos e moderar a retórica, tudo ao mesmo tempo. Se o conseguir, o “depois de Charlie Kirk” será menos uma ruptura e mais uma passagem — dura, simbólica e, ainda assim, operacional.
Bolha, de ia inflada sem freio
O entusiasmo com a inteligência artificial (IA) atravessa o planeta como um furacão. Em poucos anos, modelos capazes de gerar textos, imagens e códigos catalisaram uma corrida por chips, centros de dados e talentos que já movimenta trilhões de dólares. Grandes consultorias estimam que os gastos globais com IA devem atingir cerca de US$ 1,5 trilhão antes do fim de 2025, um crescimento de quase 90 % em relação ao ano anterior. Esse apetite se reflete nas bolsas: ações associadas à IA responderam por mais de três quartos dos ganhos do principal índice dos Estados Unidos, enquanto empresas como a Nvidia viram seu valor disparar mais de 44 000 % na última década, alcançando a inédita marca de US$ 5 trilhões em valor de mercado. Microsoft, Meta e Alphabet também acumulam valorizações de três dígitos, com capitalizações trilionárias que hoje superam o produto interno bruto de muitos países.Por trás da euforia, investidores despejam recursos em projetos cada vez mais ambiciosos. Um consórcio liderado por grandes nomes do setor anunciou neste ano um empreendimento para construir dezenas de gigantescos data centers e usinas de energia dedicadas à IA. O projeto, batizado de Stargate, nasceu com aporte inicial de US$ 100 bilhões e pode chegar a meio trilhão de dólares. Ao mesmo tempo, a OpenAI, uma das pioneiras na área, prepara uma oferta pública de ações que poderia avaliá‑la em mais de US$ 1 trilhão, enquanto seus custos anualizados já superam em muito a receita. Analistas estimam que, apenas no primeiro semestre de 2025, a empresa faturou cerca de US$ 4,3 bilhões, mas amargou prejuízos superiores a US$ 13 bilhões. Outra gigante, a Meta, anunciou planos para investir centenas de bilhões de dólares em infraestrutura de IA nos próximos anos. A escala desses investimentos lembra o final dos anos 1990, quando qualquer empresa com um “.com” no nome obtinha financiamentos exorbitantes, e levanta a pergunta inevitável: estaríamos inflando uma nova bolha?Euforia e receioPesquisas com gestores revelam que a hipótese de uma bolha de IA divide o mercado. Uma sondagem mensal feita por um grande banco norte‑americano mostrou que 54 % dos investidores já enxergam sinais de exuberância excessiva nas ações ligadas à inteligência artificial, enquanto 38 % discordam dessa leitura. O alerta também parte de autoridades: o banco central do Reino Unido classificou como “material” o risco de uma correção abrupta das bolsas caso o humor em torno da IA esfriasse, ressaltando que as avaliações recordes e a concentração de valor em poucas empresas lembram a fase final da bolha pontocom. Para o Banco da Inglaterra, 30 % da capitalização do S&P 500 está nas mãos de um punhado de companhias de tecnologia, tornando o índice vulnerável a movimentos de pessimismo.O receio não se limita ao Velho Continente. O diretor de investimentos de um dos maiores fundos soberanos da Ásia afirmou recentemente que há “uma bolha de propaganda” em torno de startups de IA em estágio inicial: qualquer empresa com a sigla no nome consegue múltiplos gigantescos, independentemente da receita. O fundador de uma gigante do comércio eletrônico, por sua vez, observou em evento de tecnologia que, quando o entusiasmo é tão grande, “todo experimento é financiado” e torna‑se difícil separar boas ideias de projetos fadados ao fracasso. Até mesmo o presidente de uma das maiores desenvolvedoras de modelos admite que os investidores estão “superexcitados” com a IA e que alguém sairá perdendo muito dinheiro, embora não se saiba quem.Uso real menor que o hypeEnquanto o capital flui, os dados de adoção desenham um cenário menos exuberante. Levantamentos do Bureau do Censo dos Estados Unidos, que acompanha mais de um milhão de empresas, indicam que a proporção de grandes corporações com mais de 250 funcionários que utilizam ferramentas de inteligência artificial caiu de quase 14 % em meados de junho para pouco menos de 12 % em agosto. Para investidores que acreditavam que a IA empresarial revolucionaria todos os setores, a queda é um sinal de alerta. Pesquisadores apontam que 95 % das empresas que adotaram softwares de IA não viram qualquer receita adicional. Os custos operacionais dispararam — treinar um modelo de ponta pode custar centenas de milhões de dólares — e aplicações práticas capazes de justificar esses gastos ainda são raras.Especialistas em mercado de trabalho chamam atenção para as limitações tecnológicas que pesam no retorno das ferramentas generativas. Os modelos continuam propensos a “alucinar” respostas incorretas, têm dificuldade em lidar com tarefas críticas e não são capazes de aprender de maneira contínua como humanos, o que reduz os ganhos produtivos. Além disso, agentes autônomos, um dos campos mais promissores, completam apenas cerca de um terço das tarefas complexas com sucesso. Esses entraves explicam por que, apesar das manchetes, muitas empresas resistem a substituir processos consagrados por soluções automatizadas.Corrida geopolítica e disparidadesA disputa pela supremacia da inteligência artificial extrapola o universo financeiro. Autoridades norte‑americanas tratam a tecnologia como uma corrida estratégica contra a China, baseadas na ideia de que quem alcançar primeiro uma inteligência artificial geral (AGI) obterá vantagem militar e econômica decisiva. O problema, salientam pesquisadores, é que ninguém sabe ao certo o que seria essa AGI ou como alcançá‑la. Enquanto os Estados Unidos apostam em modelos cada vez maiores, a estratégia chinesa tem sido diferente: desenvolver sistemas mais eficientes e baratos e aplicá‑los rapidamente em setores produtivos. Caso Pequim consiga oferecer modelos de baixo custo para o resto do mundo, isso poderá frustrar expectativas de retorno nos projetos estadunidenses.O frenesi em torno da IA também está ligado à infraestrutura energética. A nova onda de modelos exige quantidades colossais de eletricidade, e a construção de data centers tornou‑se prioridade para governos e empresas. Uma estimativa financeira sugere que os Estados Unidos poderiam receber US$ 1 trilhão em investimentos em centros de dados nos próximos cinco anos, com igual montante aplicado em outros países. O aumento do consumo de energia e a necessidade de gerar eletricidade adicional gera debates sobre sustentabilidade e segurança energética — e coloca em xeque projetos que prometem ganhos fáceis sem considerar custos ambientais e logísticos.Ecos da história e liçõesComparar o momento atual a bolhas passadas oferece pistas. Um estudo publicado em periódico acadêmico analisou duas centenas de anos de inovações radicais, de ferrovias e telégrafo ao rádio, internet e smartphones, mapeando 51 tecnologias que geraram bolhas no mercado de ações. Os autores concluíram que 73 % dessas inovações produziram algum comportamento de bolha e que as maiores explosões ocorreram quando a tecnologia era altamente disruptiva, possuía fortes efeitos de rede e era amplamente visível ao público. Após o estouro, contudo, o valor agregado continuou crescendo: a bolha funcionou como uma “subvenção espontânea”, acelerando a difusão e saturação da inovação. Essa leitura inspira algum otimismo — mesmo que haja correção, a IA tende a permanecer e amadurecer.Economistas também destacam diferenças importantes em relação à bolha pontocom. Na virada do século, muitas empresas listadas tinham pouca ou nenhuma receita, ao passo que hoje várias gigantes de IA exibem lucros robustos. Analistas lembram que as receitas das empresas do setor têm crescido em ritmo parecido ao de suas ações e que a tecnologia já é utilizada por grande parte das companhias da lista Fortune 500. Além disso, as atuais apostas são em sua maioria financiadas com capital próprio, e não com dívida, o que reduz o risco de crise sistêmica. Ainda assim, as avaliações em patamares históricos e as expectativas de crescimento ilimitado suscitam prudência.Vozes divergentesNo cenário de incerteza, executivos e investidores manifestam opiniões divergentes. O presidente de um grande banco norte‑americano reconheceu que a inteligência artificial é uma revolução genuína, mas alertou que “parte do dinheiro investido agora provavelmente será desperdiçado”. O analista de um banco europeu defende que estamos diante de um ciclo normal de mercado, em que empresas entregam resultados compatíveis com o preço das ações e possuem capacidade financeira real para sustentar investimentos em pesquisa. Segundo ele, o atual movimento se assemelha mais a um “superciclo de investimentos” do que a uma bolha pura e simples.Outros especialistas são mais céticos. Um pesquisador de Oxford observa que as empresas ainda não encontraram aplicações duradouras que justifiquem os custos crescentes e que o entusiasmo se baseia na expectativa de uso futuro, não em receitas presentes. Um analista britânico calcula que a especulação em torno da IA seja 17 vezes maior do que a que antecedeu o estouro das pontocom e quatro vezes maior do que a bolha imobiliária de 2008. O economista‑chefe de uma organização internacional, por sua vez, prevê que um colapso “ao estilo pontocom” não derrubará a economia global, mas que alguns acionistas podem sofrer perdas consideráveis.Para onde vamos?O consenso entre os especialistas é que a bolha de IA, se é que existe, não pode ser simplesmente estourada por decreto. A combinação de inovação genuína, competição geopolítica e promessa de ganhos extraordinários cria um ambiente em que poucos têm interesse em puxar o freio. Mesmo gestores que acreditam estar numa bolha continuam investidos em empresas de IA porque não querem perder a próxima grande revolução. A história ensina que a exuberância acabará se ajustando à realidade: projetos sem retorno serão abandonados, startups desaparecerão e apenas algumas gigantes sobreviverão, possivelmente mais fortes do que nunca. Para investidores e profissionais, a lição é clara: separar o hype dos fundamentos, avaliar utilidade real e não ignorar riscos. A inteligência artificial transformará negócios e sociedades — mas, como em toda tecnologia radical, os caminhos serão tortuosos, e o estouro da bolha não significará o fim da inovação.

Reunião, Stablecoins e Carros
Em 28 de fevereiro de 2025, o encontro entre o presidente dos EUA, Donald Trump, e o presidente da Ucrânia, Volodymyr Zelensky, na Casa Branca, transformou‑se num confronto televisivo. O tom duro e público do diálogo — com advertências sobre “risco de guerra mundial” e recados para Kiev “voltar quando estiver pronta para a paz” — levou analistas a caracterizá‑lo como “diplomacia de emboscada”: reunião formal usada como palco para constranger a parte visitante e impor narrativa. Meses depois, à margem da Assembleia‑Geral da ONU, Zelensky pediu mísseis Tomahawk a Washington como forma de pressionar Moscovo num eventual acordo, sinalizando que a relação não se rompeu, mas ficou condicionada por cálculo político. Paralelamente, em setembro, líderes democratas no Congresso exigiram uma reunião direta com Trump para evitar um fecho do governo, num ambiente em que encontros ao vivo viraram também instrumento de pressão pública. Em suma: a linha entre reunião de trabalho e encenação política ficou ténue — e isso tem efeitos reais na segurança europeia e na governabilidade norte‑americana.O que está estabelecido como fato hoje- A data, o local e o teor conflituoso do encontro Trump–Zelensky.- A solicitação ucraniana de mísseis de longo alcance em setembro.- O pedido de reunião de líderes democratas com a Casa Branca durante a disputa orçamental.Stablecoins ameaçam os emergentes?Stablecoins — criptoativos lastreados em ativos como dólar e T‑bills — saltaram da periferia para o centro da política monetária. Em julho de 2025, os EUA aprovaram uma lei federal que exige lastro líquido e divulgação mensal de reservas para emissores; na Europa, o MiCA entrou em vigor e um consórcio de nove bancos anunciou uma stablecoin em euros para 2026. O avanço regulatório legitima o produto como meio de pagamento.Para economias emergentes, porém, o risco não é abstrato. Estudos recentes do FMI e do BIS apontam para:- “Dolarização digital”: quando residentes passam a manter e transacionar dólares tokenizados à margem do sistema bancário doméstico, enfraquecendo a transmissão da política monetária.- Risco de estabilidade financeira: resgates em massa podem forçar vendas de T‑bills pelos emissores, amplificando a volatilidade de juros de curto prazo.- Erosão da intermediação bancária e perda de senhoriagem.Os dados de adoção confirmam a pressão: na América Latina, Argentina e Brasil exibem participações de stablecoins no volume cripto acima da média global, usadas como proteção contra inflação e para pagamentos. Em poucos anos, o “dólar digital privado” tornou‑se infraestrutura de facto para remessas e tesouraria de pequenas empresas.O que está estabelecido como fato hoje- Exigências de lastro e transparência na lei norte‑americana de 2025.- Advertências do BIS sobre resgates e impactos em T‑bills; análises do FMI sobre dolarização e riscos à soberania monetária.- Adoção intensa de stablecoins em países latino‑americanos com inflação elevada ou controles cambiais.- Projeto bancário europeu para uma stablecoin em euros sob MiCA.O risco dos carros chineses: preços, poder e dados- A ofensiva automotiva da China — sustentada por escala industrial e cadeia de baterias — provocou reação coordenada:- A União Europeia tornou definitivas as tarifas compensatórias (com alíquotas que chegam a cerca de 45%, somadas à tarifa base de 10%) sobre VE fabricados na China, e fabricantes chineses contestam na Justiça da UE; Bruxelas e Pequim ainda testam a ideia de preços mínimos por modelo.- Os Estados Unidos elevaram a tarifa sobre VE chineses para 100% e, em janeiro de 2025, finalizaram uma regra que restringe software e hardware de conectividade veicular de “países de preocupação”, com efeitos a partir dos modelos de 2027 (software) e cronograma adicional para hardware. O racional não é só industrial: é cibersegurança — carros conectados recolhem e transmitem imagens, telemetria e dados de localização.- O Brasil reinstalou e acelerou o cronograma para retomar a tarifa de 35% sobre veículos elétricos e híbridos importados até julho de 2026 (montados) e, para kits CKD/SKD, antecipou a alíquota cheia para janeiro de 2027, numa tentativa explícita de proteger emprego e induzir produção local.Do lado chinês, há ajuste de rota: a partir de 2026, exportar VE exigirá licença do governo em Pequim, enquanto BYD acelera fábricas na Hungria (2025) e Turquia (2026) e planeia produzir na Europa para escapar de tarifas. O diagnóstico é claro: a disputa não é apenas por preço, mas por controle tecnológico e fluxos de dados.O que está estabelecido como fato hoje- Tarifas europeias sobre VE chineses e disputa judicial; discussão sobre preço mínimo.- Tarifa de 100% nos EUA e regra federal para bloquear componentes e software de conectividade de origem chinesa/russa em carros conectados.- Recomposição/antecipação de tarifas no Brasil para 35%.- Licenças de exportação de VE exigidas pela China a partir de 2026 e plano de produção local de grandes marcas chinesas na Europa.Por que as três agendas se cruzam- Diplomacia como palco (reuniões que viram espetáculo) aumenta incerteza geopolítica e prêmio de risco — o que, por sua vez, alimenta procura por dólares tokenizados como porto seguro de curto prazo.- Stablecoins em larga escala reforçam o apetite global por T‑bills e criam canais de fuga de capitais em choques políticos; emergentes ficam mais expostos a ciclos de dólar.- Carros chineses combinam escala industrial, vantagem tecnológica e capacidade de coleta de dados; por isso, viraram questão de segurança (EUA), de política industrial (UE/Brasil) e de padrões regulatórios (ciber e privacidade).Tradução prática: num mundo onde reuniões viram armas retóricas, dinheiro estável é código e carros são computadores com rodas, a soberania — política, monetária e tecnológica — voltou ao centro da agenda.
Há dólares para a Argentina?
Em 48 horas, a Casa Rosada zerou temporariamente os impostos de exportação sobre grãos e derivados para “destravar” vendas e captar divisas; as declarações de exportação dispararam e atingiram a meta de US$ 7 bilhões em tempo recorde. No mesmo compasso, as reservas brutas do Banco Central da República Argentina (BCRA) deram um salto diário próximo de US$ 1,9 bilhão nesta sexta-feira, na esteira das compras oficiais no mercado de câmbio. O alívio é palpável — mas a pergunta permanece: acabou a escassez de dólares?O que de fato mudou em 2025Desde abril, o país desmantelou a maior parte do “cepo” cambial e substituiu o antigo regime por uma banda de flutuação do peso, dentro da qual o BCRA se compromete a intervir quando a taxa encosta nos limites. Essa virada só foi possível com a ancoragem de um programa de 48 meses com o FMI e desembolsos iniciais robustos. Em 31 de julho, o Conselho do Fundo aprovou a primeira revisão e liberou mais US$ 2 bilhões, mantendo como norte a reconstrução das reservas e uma regra fiscal crível.Um alívio vindo do campo — mas com prazoO corte emergencial dos tributos sobre exportações funcionou como um “sinal verde” ao agronegócio: tradings e indústrias correram para registrar vendas, e compradores internacionais aproveitaram o desconto. A Índia, maior importadora mundial de óleos vegetais, fechou em dois dias uma compra recorde de 300 mil toneladas de óleo de soja argentino, com embarques previstos entre outubro e março. O governo restabeleceu as alíquotas logo após o teto de vendas declaradas ser atingido, o que mostra o caráter transitório da medida: ela antecipa fluxo cambial, mas não altera de forma permanente a capacidade de geração de dólares do país.Reservas e o “novo” câmbio: sinais mistosA banda de flutuação deu previsibilidade, porém a demanda por moeda forte aumentou com o fim das travas. Em meados de setembro, o peso testou (e por instantes superou) o teto da banda, obrigando o BCRA a intervir — inclusive com a maior venda diária de dólares desde 2019. O episódio lembra que, embora as reservas brutas tenham voltado à casa de US$ 40 bilhões, a métrica relevante é a das reservas líquidas, que seguem comprimidas e, segundo o próprio programa com o FMI, ainda caminham para terreno menos negativo ao longo do ano, mas não plenamente confortável.Comércio exterior: superávit, sim — menor que em 2024Os números do INDEC mostram que agosto fechou com exportações de US$ 7,865 bilhões e importações de US$ 6,463 bilhões, garantindo superávit mensal. No acumulado do ano, o saldo comercial é positivo, mas bem abaixo do recorde histórico de 2024. A diferença tem explicação: a normalização das importações com a liberalização cambial, a volta de pedidos reprimidos e um déficit persistente nas contas de serviços e rendas (fretes, viagens, lucros e juros) que drena parte dos ingressos de bens.Outras torneiras de dólaresAlém do campo, três canais sustentam a oferta de divisas:1) Energia: a produção da Vaca Muerta segue em alta, com novos dutos e a reativação de rotas de exportação para o Chile. O petróleo e o gás ganharam peso na pauta, e a substituição de importações de energia reduz a saída de dólares — com potencial de ingressos líquidos maiores nos próximos anos.2) Instrumentos para aliviar passivos em moeda estrangeira: as séries do BOPREAL, emitidas pelo BCRA, permitiram alongar e ordenar dívidas comerciais de importadores, reduzindo a pressão imediata sobre o mercado oficial.3) Apoio financeiro oficial: além do FMI, o swap ativado com o Banco Popular da China — renovado por mais um ano — reforça o “colchão” de liquidez; e bancos multilaterais anunciaram aceleração de desembolsos para projetos em mineração, energia e cadeias críticas, o que tende a irrigar o balanço de pagamentos ao longo dos próximos meses.Por que a escassez pode voltarApesar do alívio tático, o quadro estrutural ainda é frágil. O país convive com: (i) reservas líquidas ainda muito baixas; (ii) conta de serviços e rendas deficitária; (iii) maior demanda por dólares após a retirada dos controles; e (iv) sensibilidade do câmbio a ruídos políticos. O disparo de declarações de exportação com o corte temporário de tributos é, por definição, concentrado no tempo; o dinheiro entra conforme os embarques acontecem e conforme o financiamento de comércio exterior é desembolsado — não de uma só vez. E a defesa da banda, quando necessária, consome reservas.O que observar daqui para frente- Fluxo efetivo de embarques do agro entre outubro e março — e o ritmo de liquidação de exportações.- Intervenções do BCRA e a dinâmica do câmbio frente ao teto da banda.- Meta de reservas líquidas do programa com o FMI e seu cumprimento trimestre a trimestre.- Energia: volumes exportados de óleo bruto e gás, e o cronograma de ampliações de escoamento.- Contas de serviços e rendas, que podem anular parte do ganho do comércio de bens.ConclusãoA Argentina comprou tempo — não uma garantia. As medidas recentes e o ciclo de exportações tendem a assegurar dólares suficientes para atravessar os próximos meses com menor estresse, sobretudo se a banda cambial for defendida com parcimônia e se o comércio efetivamente liquidar o que foi declarado. Mas “não faltar dólares” de modo duradouro exige algo além de choques pontuais: reconstrução consistente de reservas líquidas, superávits de conta corrente repetidos e previsibilidade regulatória. Sem isso, o alívio de hoje pode virar novo aperto amanhã.
A 'Evergrande' dos carros?
Uma declaração contundente do fundador da Great Wall Motor (GWM), Wei Jianjun, acendeu um alerta vermelho no maior mercado automotivo do mundo. Em entrevista concedida no fim de maio de 2025, o executivo afirmou que o setor automotivo da China “já tem sua própria ‘Evergrande’” — referência ao conglomerado imobiliário cuja implosão simboliza excesso de alavancagem, expansão desenfreada e riscos sistêmicos. Ele não citou nomes. A fala bastou para deflagrar um debate público sobre dívidas, transparência e a sustentabilidade da atual guerra de preços entre montadoras.Desde então, a reação corporativa foi imediata. A maior fabricante de veículos elétricos do país repudiou especulações de que seria o alvo do comentário, classificou a analogia como infundada e afirmou que buscará responsabilização contra boatos. Outras montadoras pediram foco em gestão de riscos, enquanto investidores e fornecedores passaram a vasculhar balanços à procura de sinais de estresse financeiro.Guerra de preços: incentivos agressivos e margens comprimidasO pano de fundo da polêmica é um ambiente de descontos históricos, que se intensificou na última semana de maio, quando modelos populares foram reposicionados com promoções agressivas. As ações de fabricantes listadas despencaram na esteira dos anúncios, refletindo o temor de que a disputa por volume esteja corroendo margens e pressionando toda a cadeia de suprimentos. Analistas já falam em “destruição de valor” se a competição abaixo de custo persistir.Capacidade demais, demanda de menosDepois de anos de expansão acelerada, a indústria convive com sobrecapacidade e desaceleração do consumo doméstico. O mercado ficou superlotado de marcas e lançamentos, enquanto subsídios encolheram e o crédito encareceu. Parte dos fabricantes mais frágeis opera com capital de giro negativo, atrasando pagamentos a fornecedores e alongando prazos de aceitação de mercadorias — um círculo vicioso que fragiliza o ecossistema.Sinais duros de estresse: reestruturações e “contabilidade criativa”Em 2025, um dos nomes mais discutidos do segmento entrou formalmente em recuperação judicial, após meses de caixa apertado, lojas fechadas e queda brusca nas vendas. Outro ex‑queridinho das startups, que já havia solicitado pré‑reorganização em 2023, avançou na reestruturação e anunciou planos para retomar produção sob novo controlador. Paralelamente, vieram à tona práticas de antecipação artificial de vendas por meio de registros e seguros antes da entrega ao cliente — expediente que inflou números comerciais e agora é alvo de investigação e reprimendas setoriais.Resposta oficial: freios no “vale‑tudo”Diante do quadro, reguladores intensificaram ações para coibir propaganda enganosa e difamações no setor, além de abrirem consulta para atualizar a Lei de Preços com restrições explícitas a vendas abaixo de custo para eliminar concorrentes. A associação nacional de montadoras, por sua vez, articulou um código de conduta que padroniza a aceitação de mercadorias em até três dias e o pagamento a fornecedores em, no máximo, 60 dias — tentativa de aliviar a tesouraria da cadeia e reduzir o risco de calotes.A válvula de escape externa ficou mais estreitaA estratégia de “exportar o excedente” esbarrou em barreiras maiores. A União Europeia aplicou medidas compensatórias definitivas sobre importações de elétricos feitos na China, com alíquotas diferenciadas por grupo industrial, além do direito aduaneiro padrão. Nos Estados Unidos, o governo elevou a tarifa sobre veículos elétricos chineses para 100% e estuda impor limitações adicionais a software e conectividade embarcados, o que pode travar ainda mais o acesso ao mercado.Há, afinal, uma “Evergrande” no setor?A analogia de Wei Jianjun mira menos um alvo específico e mais um conjunto de comportamentos: endividamento elevado, crescimento a qualquer preço e dependência de práticas comerciais insustentáveis. O recado foi entendido: sem disciplina financeira e sem uma competição mais ordenada, a combinação de sobrecapacidade, margens exíguas e confiança abalada pode precipitar novas quebras. A expectativa entre líderes do setor e analistas é de consolidação acelerada até meados da década — com poucos grupos capitalizados sobrevivendo à depuração. Em outras palavras, se a “Evergrande automotiva” já existe, o mercado e os reguladores correm para impedir que o estouro contamine todo o ecossistema.
Impostos, China e Milei
O debate tributário no Brasil, as mudanças regulatórias da China para estabilizar seus mercados e o xadrez eleitoral argentino convergem para um ponto comum: receitas extraordinárias e canetadas regulatórias ajudam a ganhar tempo, mas não substituem reformas consistentes e crescimento.Brasil: arrecadar mais já não resolve o essencialA carga tributária bruta brasileira alcançou patamar elevado em 2024, e o governo opera em 2025 com bloqueios de despesa para manter a meta fiscal. Ao mesmo tempo, avança a regulamentação da reforma tributária que cria a CBS (tributo federal) e o IBS (estadual/municipal), além do imposto seletivo. O texto que organiza a transição foi aprovado na comissão temática do Senado e seguiu ao Plenário. O objetivo declarado é simplificar, reduzir contencioso e melhorar o ambiente de negócios.No comércio eletrônico internacional, as regras foram endurecidas: compras de até 50 dólares passaram a pagar imposto de importação reduzido, com ICMS cobrado à parte (e, em alguns estados, majorado), enquanto valores acima desse teto pagam alíquota maior — desenho pensado para coibir a subfaturação e reduzir distorções. Há, porém, propostas em tramitação para aliviar parcialmente esse custo ao consumidor, o que mostra que a calibragem do sistema ainda está em disputa.Do lado do gasto, o governo mantém contingenciamentos para garantir a meta deste ano, enquanto para 2026 conta com medidas de revisão de renúncias e racionalização de despesas. O recado essencial do quadro fiscal é que “fazer caixa” com novos tributos tem efeito limitado num país cuja carga já é alta e onde a produtividade avança devagar. Sem melhora na qualidade do gasto, segurança jurídica e competitividade, o ganho de arrecadação tende a ser curto — e se converte em menor tração para o investimento privado.China: regras mais finas para um mercado mais estávelA China vem ajustando a arquitetura regulatória de capitais na tentativa de reduzir a volatilidade e atrair poupadores de longo prazo. Em 2025, entraram em vigor regras detalhadas para negociação programada nas bolsas de Xangai, Shenzhen e Pequim, e foram estabelecidas normas específicas para program trading no mercado de futuros, com ênfase em transparência, reporte prévio e limites a condutas anômalas típicas de alta frequência. Em paralelo, o regulador abriu consulta para cortar taxas cobradas na distribuição de fundos, com a finalidade de baratear custos ao investidor e alongar prazos de aplicação.Há, ainda, intervenções pontuais que mostram o fio condutor de “reduzir riscos e domar excessos”: orientação para que seguradoras direcionem recursos adicionais à renda variável e sinais de cautela com a tokenização de ativos no exterior. O resultado prático é um ambiente em que IPOs, operações alavancadas e estratégias quantitativas convivem com uma malha de salvaguardas mais densa — menos “tranco” no curto prazo, mais previsibilidade para poupança doméstica e capitais estrangeiros que operam via Stock Connect.Argentina: Milei ganha fôlego, mas enfrenta prova decisivaA inflação mensal recuou para patamar baixo em agosto e a taxa interanual cedeu substancialmente, enquanto a pobreza no primeiro semestre recuou ante o fim de 2024. Esses indicadores dão algum fôlego político ao governo, mas a situação social continua delicada e a economia, frágil.Do lado financeiro, Washington sinalizou apoio explícito com uma negociação de linha de swap em grande escala e outras ferramentas de suporte, o que ajudou a melhorar preços de ativos locais no curto prazo. Esse vento de cauda, porém, depende de condições e de governabilidade: as eleições legislativas de 26 de outubro serão um divisor de águas para a capacidade do Executivo de avançar com reformas e, principalmente, para sustentar a normalização cambial e reduzir o prêmio de risco. Reveses eleitorais provinciais recentes e ruídos políticos aumentam a incerteza.O fio comum: tempo comprado não é tempo ganhoBrasil, China e Argentina adotaram respostas que aliviam pressões imediatas — arrecadação extraordinária, regulação pró‑estabilidade, respaldo externo. O teste decisivo, entretanto, está nos fundamentos: simplificação tributária acompanhada de gasto público mais eficiente e previsível; regras de mercado que contenham distorções sem asfixiar liquidez e inovação; e reformas que aumentem produtividade e investimento. Sem isso, “mais imposto”, “mais regra” ou “mais apoio” funcionam como analgésicos: diminuem a dor, mas não curam a doença.

Milei em xeque, mercados caem
A Argentina atravessa uma semana de forte turbulência após uma derrota expressiva do governo na província de Buenos Aires. O choque político derrubou ações, pressionou o peso ao teto da banda cambial e ampliou as perdas dos títulos soberanos, reabrindo dúvidas sobre a capacidade de Javier Milei de sustentar sua agenda de ajuste às vésperas das eleições legislativas de outubro.No início da semana, o S&P Merval afundou perto de 13% em um único pregão, enquanto papéis argentinos negociados no exterior sofreram quedas de dois dígitos. A moeda oscilou entre 1.41 mil e 1.47 mil pesos por dólar, encostando no limite superior do regime de bandas e intensificando as especulações sobre a necessidade de intervenção do Banco Central (BCRA). Paralelamente, os rendimentos dos bônus em dólar dispararam, refletindo a piora da percepção de risco.Por que a reação foi tão violentaA derrota em um reduto que concentra quase 40% do eleitorado foi lida pelo mercado como um sinal de enfraquecimento político. Investidores temem que uma correlação de forças mais adversa no Congresso dificulte a aprovação de medidas estruturais — de consolidação fiscal à desregulamentação — vistas como pilares do programa econômico.O que fez (e disse) o governoO ministro da Economia, Luis Caputo, afirmou que o governo manteve a âncora fiscal e não vendeu dólares no início da turbulência. Ainda assim, o BCRA cortou em 10 pontos percentuais a taxa de “pases” e, diante da volatilidade, comunicou ao Fundo Monetário Internacional que atuaria no câmbio de forma temporária para suavizar os movimentos. Milei assegurou que não mudará “um milímetro” do plano liberal, apostando que a estabilização fiscal e monetária se imporá com o tempo.Sinais mistos no quadro macroApesar da pancada nos ativos, há indicadores que o governo exibe como avanços. A inflação mensal ficou em 1,9% em agosto — quarto mês seguido abaixo de 2% — e um leilão de dívida local nesta semana conseguiu rolar praticamente todas as maturidades próximas, oferecendo algum alívio de curto prazo. Em contrapartida, o desemprego alcançou 7,9% no primeiro trimestre, e casas de investimento que estavam otimistas reviram rapidamente suas recomendações após o choque político.O que vem pela frenteO regime de banda cambial — que se amplia em 1% ao mês — tende a manter a taxa de câmbio sob vigilância permanente. Intervenções no mercado de câmbio, mesmo autorizadas pelo FMI, exigem reservas robustas; em junho, o BCRA reforçou o colchão com um acordo de recompra (repo) de até US$ 2 bilhões. O risco central é um círculo vicioso entre incerteza política e estresse financeiro: quanto mais difícil a governabilidade, maior a chance de volatilidade no câmbio e nos juros, o que por sua vez agrava a economia real e erode apoio político.O que monitorar nos próximos dias- Trajetória do peso dentro da banda e eventuais atuações do BCRA.- Dinâmica das reservas internacionais e das taxas de juros locais.- Capacidade de rolagem da dívida em pesos.- Leitura do próximo IPC e difusão da desaceleração inflacionária.- Termômetro político: alianças, sinalizações do governo e pesquisas rumo a outubro.
Áudios agravam Crise de Milei
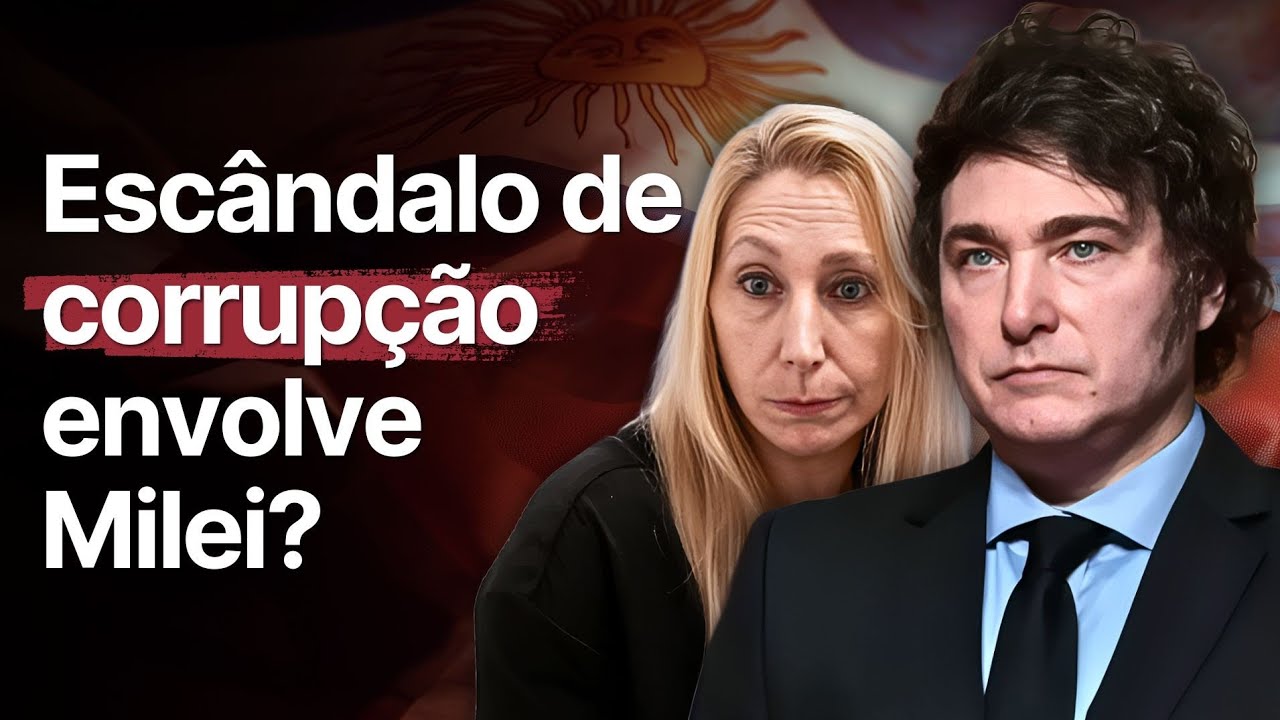
A divulgação de áudios que descrevem um suposto esquema de propinas envolvendo a Agência Nacional de Deficiência (ANDIS) e pessoas próximas ao governo desencadeou a crise política mais aguda do mandato de Javier Milei — e no pior momento possível, às vésperas de disputas eleitorais decisivas na Argentina. Nas gravações, o então chefe da ANDIS, Diego Spagnuolo, menciona pedidos de comissões vinculados à compra de medicamentos e cita a irmã do presidente, Karina Milei, hoje uma das figuras centrais do Executivo. O caso já motivou a sua saída do cargo, a intervenção e auditoria do órgão e a abertura de frentes de investigação judicial. Enquanto isso, o governo sustenta que os áudios foram manipulados e que se trata de uma operação política.O impacto político foi imediato nas ruas e no calendário eleitoral. Durante um ato de campanha em Lomas de Zamora, na Grande Buenos Aires, o presidente precisou ser evacuado após manifestantes arremessarem objetos contra sua comitiva. O episódio expôs a deterioração do clima social e transformou a agenda do governo, que pretendia focar na narrativa de recuperação econômica e disciplinamento fiscal, em uma corrida para conter danos e retomar a iniciativa.No plano institucional, a intervenção na ANDIS e a demissão de Spagnuolo foram apresentadas como medidas “preventivas” para garantir a continuidade dos serviços e permitir a apuração dos fatos. Paralelamente, diligências policiais e pedidos de informações avançam para mapear contratos, fluxos de pagamento e eventuais favorecimentos na compra e distribuição de medicamentos. Advogados ligados à oposição protocolaram denúncias por crimes como cohecho e administração fraudulenta, elevando o patamar do litígio jurídico.Politicamente, a crise atinge o núcleo duro do poder: Karina Milei, secretária-geral da Presidência e articuladora-chave no relacionamento com partidos, governadores e investidores. A eventual comprovação de irregularidades fragilizaria a capacidade do governo de aprovar reformas e manter coesão no Congresso; por outro lado, se ficar demonstrada a adulteração das gravações, o governo tentará capitalizar a narrativa de perseguição política. Em ambos os cenários, o desgaste já está posto e tende a influenciar a campanha e a governabilidade no curto prazo.Os mercados reagiram com volatilidade, refletindo a combinação de incerteza política e ruído institucional. A percepção de risco aumentou, pressionando ativos argentinos e realimentando o alerta de investidores estrangeiros, que observam a Argentina em meio a uma transição macroeconômica ainda frágil. O governo busca evitar que a crise contamine indicadores-chave e interrompa negociações sensíveis de financiamento.No discurso público, Milei nega as acusações, promete ações judiciais contra os responsáveis pela divulgação e sustenta que a “casta” tenta desestabilizar o seu projeto. Assessores argumentam que a reorganização da ANDIS e a auditoria independente demonstram transparência. Já a oposição fala em “métodos” e “caixa” no coração do Executivo, pedindo rapidez do Ministério Público e do Judiciário. Entre o embate retórico e os ritos de investigação, cresce o peso do relógio eleitoral.O que observar a seguir: (1) a perícia técnica sobre a autenticidade dos áudios; (2) os desdobramentos das investigações — inclusive eventuais intimações e quebras de sigilo; (3) a reação do eleitorado em pesquisas a poucos dias de pleitos estratégicos em Buenos Aires e antes das legislativas nacionais; e (4) o humor do mercado, sensível a sinais de instabilidade política. A forma como esses vetores se combinarem dirá se a crise será um episódio contornável ou um ponto de inflexão para o governo Milei.
Plano kamikaze abala Economia
O Japão voltou ao centro das atenções globais ao combinar um ambicioso pacote fiscal com a primeira série de altas de juros em três décadas. Sob a nova primeira‑ministra Sanae Takaichi, o governo finalizou um orçamento para 2026 de cerca de 122,3 trilhões de ienes, acompanhado de um pacote adicional de 21,3 trilhões de ienes para proteger as famílias dos custos de vida. Apesar do tamanho recorde, Takaichi prometeu manter a disciplina ao limitar a emissão de títulos a 29,6 trilhões de ienes e reduzir a dependência da dívida para 24,2%, o nível mais baixo desde 1998. Mesmo assim, investidores temem que o aumento de gastos alimente um endividamento já equivalente a cerca de 236% do PIB, o maior entre as economias desenvolvidas.Para mitigar a pressão, o Ministério das Finanças anunciou que reduzirá a emissão de títulos super‑longos para cerca de 17,4 trilhões de ienes, menor nível em 17 anos. A redução visa acalmar um mercado que viu os juros de longo prazo dispararem para máximas de 18 anos, refletindo a preocupação com a oferta excessiva de dívida. Os rendimentos mais altos encarecem o serviço da dívida e forçam o governo a encurtar os prazos dos títulos, movimento classificado por críticos como “kamikaze” pelo risco de comprometer a sustentabilidade fiscal a longo prazo.Normalização monetária e a sombra do carry tradeNo plano monetário, o Banco do Japão (BoJ) iniciou em 2024 o fim do regime de juros negativos e, em dezembro de 2025, elevou a taxa de referência para 0,75%, o maior nível desde 1995. A alta de 25 pontos base encerrou a era do dinheiro praticamente gratuito e sinalizou que mais aumentos estão por vir. Mesmo com a taxa ainda baixa em termos históricos, o BoJ reconheceu que a inflação está acima de 3%, que os salários estão subindo e que a economia está “moderadamente em recuperação”, abrindo caminho para novas elevações.Economistas consultados pela Reuters preveem que o juro japonês chegará a 1 % até setembro de 2026. Governador Kazuo Ueda deixou claro que as condições financeiras continuarão acomodatícias, pois os juros reais permanecem negativos. Ainda assim, as expectativas de altas adicionais fazem com que os rendimentos dos títulos de 10 anos ultrapassem 2%, atraindo de volta capital para o Japão e pressionando o iene.A valorização do iene coloca em xeque o famoso carry trade, estratégia pela qual investidores tomam dinheiro barato no Japão para aplicá‑lo em ativos de maior rendimento. Analistas estimam que existem cerca de 500 mil bilhões de dólares (valor de posições em ienes) em carry trade, e o aumento dos juros reduz a vantagem dessa operação. Depois do anúncio do BoJ, o dólar/iene chegou a tocar 157 antes de recuar para 153, e moedas como peso mexicano, real brasileiro e lira turca se enfraqueceram rapidamente. Ativos de maior risco, como criptomoedas, também sentiram o golpe: o bitcoin caiu quase 3% e o ether recuou cerca de 4%. Esses movimentos ilustram como uma decisão em Tóquio pode gerar ondas de venda e deleveraging em mercados globais.Consequências globais e dilemas internosA combinação de estímulo fiscal e aperto monetário do Japão está transmitindo volatilidade aos mercados de títulos. Em dezembro, rendimentos de títulos alemães de 30 anos subiram para 3,51%, refletindo a repatriação de capital japonês e a redução no apetite pelo carry trade. Governos emergentes, que se beneficiaram de fluxos de capitais financiados em ienes, enfrentam agora a saída súbita desses recursos. Mesmo as bolsas norte‑americanas e europeias sofreram quedas acentuadas após anúncios do BoJ, evidenciando a sensibilidade global às decisões japonesas.Para o próprio Japão, a estratégia é um jogo de alto risco. O aumento dos juros encarece o serviço de uma dívida pública gigantesca; o ministro da Economia advertiu que a alta de juros elevará os custos de financiamento e exigirá vigilância para evitar perturbações. Ao mesmo tempo, a expansão fiscal procura sustentar o crescimento e conter o descontentamento popular com o custo de vida, mas pode exacerbar a dependência de endividamento se as receitas fiscais não acompanharem as despesas. Especialistas do FMI elogiaram a cautela do Japão ao evitar um pacote fiscal maior e projetam queda da relação dívida/PIB no curto prazo, mas alertam que a população envelhecida e o aumento dos gastos com defesa e saúde pressionarão as contas públicas a longo prazo.Internamente, a normalização monetária também é um desafio. O BoJ sustenta que os juros reais continuarão negativos, mas enfrenta críticas por ter mantido a taxa negativa por tempo demais, depreciando o iene e provocando inflação importada. Atualmente, a moeda japonesa está em torno de 155 ienes por dólar, quase o dobro do nível de 2012. Essa desvalorização permitiu às empresas exportadoras lucros elevados, mas reduziu o poder de compra dos japoneses e colocou o país na 38.ª posição em PIB per capita mundial. Uma normalização abrupta poderia fortalecer o iene e afetar a competitividade externa, exigindo reformas estruturais para estimular a produtividade.O que esperar do “plano kamikaze”O chamado “plano kamikaze” – no qual o governo gasta agressivamente enquanto o banco central retira o pé do acelerador monetário – é uma aposta arriscada. Se a economia responder positivamente, o Japão poderá finalmente sair da estagnação e reduzir sua dívida relativa. Mas, se a inflação recuar ou as receitas ficarem aquém das despesas, o país correrá o risco de ver os custos da dívida subirem rapidamente, reduzir sua margem de manobra fiscal e acender uma nova crise de confiança. Como mostrou a reação tumultuada dos mercados, as consequências desse plano não se restringem às ilhas japonesas: o Japão continua sendo um elo essencial da macroeconomia global, e cada movimento em Tóquio reverbera do bitcoin à bolsa de Frankfurt. O mundo, portanto, observa com cautela os próximos passos desse experimento que pode redefinir a paisagem financeira internacional.